2026年度(令和8年度)税制改正で創設された「大胆な投資促進税制」は、2026年7月31日に経済産業省での申請受付が始まりました。正式名称は「特定生産性向上設備等投資促進税制」で、「ハイパー償却税制」とも呼ばれています。
経済産業大臣の確認を受けた設備投資について、即時償却または税額控除7%(建物等は4%)のいずれかを選べる点が最大の特徴です。建物まで含めて即時償却できる税制は、これまでほとんどありませんでした。
一方で、投資下限額は大企業35億円以上・中小企業者等5億円以上、投資利益率(ROI)は年平均15%以上と、ハードルは決して低くありません。さらに、確認書の発行前に取得した設備は対象外になるため、申請のタイミングを誤ると税制を使えなくなります。
この記事では、経済産業省の申請要領(2026年8月31日更新)と国税庁「令和8年度 法人税関係法令の改正の概要」をもとに、対象設備・要件・申請の流れ・大企業の不適用措置までをわかりやすく解説します。
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する
この記事の目次
 お問い合わせ
 専門家を探す

大胆な投資促進税制(ハイパー償却税制)とは?制度の概要をわかりやすく解説
大胆な投資促進税制は、大規模で高付加価値な国内設備投資に対し、即時償却または取得価額の最大7%の税額控除を認める税制です。令和8年度税制改正で創設され、根拠となる改正産業競争力強化法が2026年7月31日に施行されました。
経済産業省は創設の目的を、危機管理投資・成長投資による「強い経済」の実現と説明しています。米国の関税政策などで国際的な不確実性が高まる中、各国は税制で国内投資の囲い込みを競っています。日本でも、大型投資を後押しして賃上げとの好循環につなげる狙いがあります。
| 大胆な投資促進税制の概要(2026年9月時点) | |
|---|---|
| 正式名称 | 特定生産性向上設備等投資促進税制 |
| 通称 | 大胆な投資促進税制、ハイパー償却税制 |
| 対象者 | 青色申告書を提出する法人・個人(一部業種を除き業種の限定なし) |
| 措置内容 | 即時償却 または 税額控除7%(建物・建物附属設備・構築物は4%) |
| 税額控除の上限 | 当期の法人税額の20% |
| 投資下限額 | 大企業35億円以上/中小企業者等5億円以上(投資計画単位) |
| 投資利益率 | 年平均15%以上 |
| 確認の期限 | 令和11年(2029年)3月31日までに経済産業大臣の確認 |
| 設備の取得期限 | 確認を受けた日から5年以内に取得・事業供用 |
| 申請受付開始 | 2026年7月31日(Gビズフォームによる原則WEB申請) |
大胆な投資促進税制はいつから使える?申請受付開始日と措置期間
大胆な投資促進税制は、2026年7月31日から申請受付が始まっています。同日に改正産業競争力強化法が施行され、関係する政省令と経済産業省告示もあわせて公布されました。
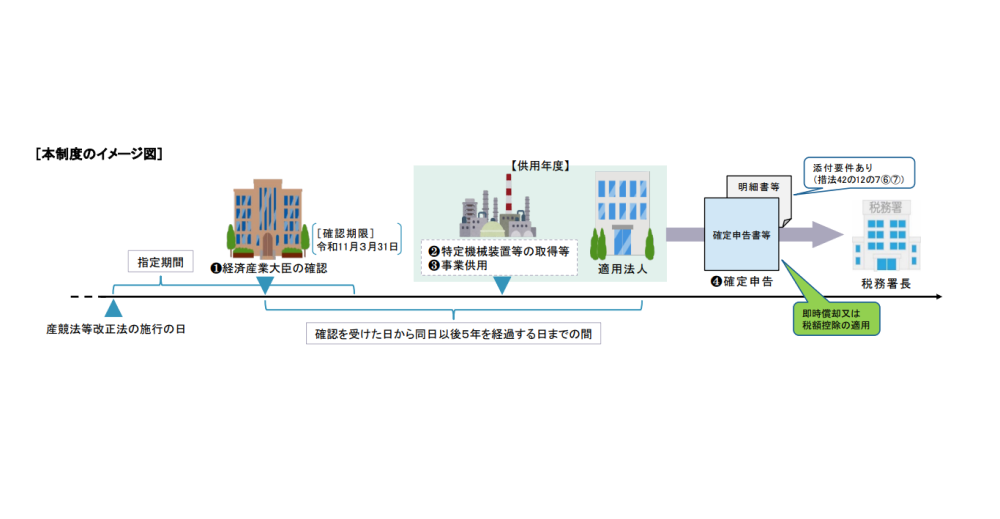
措置期間は「確認」と「取得・事業供用」の2段階で決まります。どちらの期限も満たす必要がある点に注意してください。
| 手続き | 期限・期間 |
|---|---|
| 経済産業大臣による設備の確認 | 2026年7月31日~令和11年(2029年)3月31日 |
| 設備の取得等・事業供用 | 確認を受けた日から5年を経過する日まで |
| 税制の適用 | 設備を事業の用に供した事業年度(供用年度)の確定申告 |
令和11年4月1日以後に確認(変更の確認を含む)を受けた設備は、税制の対象になりません。確認書の発行までは申請から概ね30日程度(休日・補正期間を除く)かかるため、設備の発注・取得スケジュールから逆算して申請する必要があります。
大胆な投資促進税制の対象となる設備と規模要件は?
対象は、生産等設備を構成する機械装置・工具・器具備品・建物・建物附属設備・構築物・ソフトウエアの7種類です。資産ごとに1台(1基)あたりの最低取得価額が決まっています。
| 資産の種類 | 規模要件(最低取得価額) |
|---|---|
| 機械装置 | 1台または1基の取得価額が160万円以上 |
| 工具・器具備品 | 1台または1基の取得価額が120万円以上(40万円以上のもので、同一投資計画の一事業年度の合計額が120万円以上となる場合を含む) |
| 建物 | 一の取得価額が1,000万円以上 |
| 建物附属設備・構築物 | 一の取得価額が120万円以上(建物附属設備は60万円以上のもので、同一投資計画の一事業年度の合計額が120万円以上となる場合を含む) |
| ソフトウエア | 一の取得価額が70万円以上(複写して販売するための原本を除く) |
対象外となる設備・投資のケース
新品の国内投資で、自社の事業に使う設備であることが前提です。次のケースは対象になりません。
- 中古資産(事業の用に供されたことのある設備)
- 貸付けの用に供する設備
- 試験研究の用に供する設備
- 建物のみの投資計画(建物に加えて機械装置などの投資が必要)
- 風俗営業・性風俗関連特殊営業の用に供する設備
- 経済産業大臣の確認書の発行前に取得した設備
建物については、新築だけでなく、改修(増築・改築・修繕・模様替)のための工事による取得も対象に含まれます。また、解散の日を含む事業年度と清算中の事業年度(合併による解散を除く)は適用を受けられません。
大胆な投資促進税制の要件は?投資下限額・投資利益率・取締役会決議
経済産業大臣の確認を受けるには、設備単位の規模要件に加えて、投資計画全体で次の要件を満たす必要があります。
- 投資下限額:対象設備の取得価額の合計が35億円以上(中小企業者等は5億円以上)
- 投資利益率:年平均15%以上
- 投資計画が、令和7年12月26日以降の取締役会等の意思決定に基づくこと
- 資金調達の方法(自己資金・借入・株式発行等)と、今後の成長投資の方針を記載すること
- パートナーシップ構築宣言を公表していること
- 暴力団員等に該当しないこと
投資下限額は「投資計画単位」で判定する
投資下限額35億円(中小企業者等は5億円)は、会社全体ではなく「投資計画」ごとの対象設備の合計額で判定します。
投資計画の単位は、投資の効果を正確に算出できる範囲です。経済産業省は工場単位や店舗単位を想定しています。ただし、複数拠点への投資でも共通の投資による相乗効果が見込める場合は、1つの投資計画として扱うのが適切とされています。
投資利益率(ROI)15%の計算方法
投資利益率は、「(営業利益+減価償却費)の年平均増加額 ÷ 設備投資額」で算定し、15%以上である必要があります。減価償却費は会計上の金額を使います。
算定期間は、取得する設備のうち最も長い減価償却期間です。営業利益は5年~10年の任意の期間を事業者が設定し、その最終年度の額をそれ以降の年度にも同額で置いて計算します。経済産業省のWebサイトでは、投資利益率のエクセル計算シートが公開されています。
取締役会等の意思決定は令和7年12月26日以降に限られる
投資計画は、令和7年(2025年)12月26日以降に取締役会等で新たに策定の意思決定をしたものに限られます。申請時には、本税制を活用して実現する投資であることが分かる議事録などの提出が必要です。
同日より前に意思決定した投資計画でも、同日以降に変更の意思決定をし、投資額を当初計画の150%以上に増やすなどの要件を満たせば、質的・構造的に向上した部分に限り対象になります。
「中小企業者等」の範囲
投資下限額が5億円に下がる「中小企業者等」は、主に資本金1億円以下の法人、常時使用する従業員数1,000人以下の個人、農業協同組合等です。ただし、資本金1億円超などの大規模法人に株式の2分の1以上を保有されている法人は、資本金1億円以下でも対象外になります。
即時償却と税額控除はどちらを選ぶべき?措置内容と試算例
対象設備ごとに、即時償却 または 税額控除7%(建物・建物附属設備・構築物は4%)を選べます。税額控除の上限は当期の法人税額の20%です。
| 選択肢 | 内容 | 向いている企業 |
|---|---|---|
| 即時償却 | 取得価額の全額をその年度に損金算入できる(課税の繰延べ) | 当期の利益が大きく、手元資金を早く確保したい企業 |
| 税額控除 | 取得価額の7%(建物等4%)を法人税額から直接差し引ける(永久的な減税) | 安定的に法人税を納めており、控除上限20%の範囲で使い切れる企業 |
経済産業省の試算例(工場新設・総額100億円)
経済産業省の申請要領では、工場を新設して生産設備とソフトウエアを導入するケースを例示しています。法人税率30%で機械的に試算した参考値です。
| 対象資産 | 投資額 | 選択した措置 | 税制効果 |
|---|---|---|---|
| 建物(工場の建屋) | 50億円 | 即時償却 | 15億円のキャッシュフロー改善 |
| 機械装置(生産設備) | 30億円 | 税額控除7% | 2.1億円の減税 |
| ソフトウエア(製造ライン制御) | 20億円 | 税額控除7% | 1.4億円の減税 |
即時償却は税負担を前倒しで軽くする効果で、将来の減価償却費が減る分だけ後年度の税負担は増えます。税額控除は納める税額そのものが減りますが、控除上限を超えた分は原則として切り捨てです。収益見通しと資金繰りを踏まえ、税理士と試算したうえで選ぶことをおすすめします。
税額控除の繰越し(最大3年間)ができるケース
控除しきれなかった税額控除は、産業競争力強化法の「国際経済事情激変事業適応計画」の認定を受けた事業者に限り、翌期以降最大3年間繰り越せます。
この認定を受けるには、国際的な事業環境の急変により前年度の売上高が5%以上、または売上高営業利益率が20%以上減少していることなどの要件を満たす必要があります。計画期間は最大9年で、生産性向上や財務健全性の目標も求められます。
繰越分は、各期の税額控除額との合計で法人税額の20%が上限です。繰越税額控除を受けない事業年度でも、確定申告書への明細書の添付が必要です。
大胆な投資促進税制の申請方法は?手続きの流れと必要書類
申請は、公認会計士または税理士の事前確認を受けたうえで、本社所在地を管轄する経済産業局へGビズフォームから提出します。
| ステップ | 内容 |
|---|---|
| 1. 取締役会等の意思決定 | 令和7年12月26日以降に投資計画の策定を決議する |
| 2. 事前確認 | 確認申請書(様式第一)と裏付け書類を公認会計士または税理士に確認してもらい、事前確認書の発行を受ける |
| 3. 確認申請 | 事前確認書を添付し、管轄の経済産業局へGビズフォームで申請する |
| 4. 確認書の発行 | 受付から30日程度(休日・補正期間を除く)で確認書(様式第二)が発行される |
| 5. 設備の取得・事業供用 | 確認を受けた日から5年以内に取得し、国内の自社事業で使い始める |
| 6. 適合証明の申請 | 事業供用した年度に、計画どおり導入したことの証明(様式第八)を申請し、適合証明書(様式第九)の発行を受ける |
| 7. 税務申告 | 確定申告で即時償却または税額控除を選び、確認書・適合証明書・明細書を添付する |
事前確認では、対象設備が投資目的に必要不可欠なものか、投資利益率の算定方法が適切かがチェックされます。申請前に管轄の経済産業局へ相談することが推奨されています。
申請後に計画を変更する場合
投資計画の目的・内容や設備の種類・用途といった中核部分を変更する場合は、変更確認申請(様式第四)が必要です。一方、設備の金額や導入場所、取得時期の変更だけで、投資下限額と投資利益率が要件を下回らなければ、変更申請は不要とされています。
税制の適用後は、必要に応じて実施状況の報告を求められます。計画を下回っても罰則はありませんが、虚偽の計画など悪質な場合は社名公表などの対応が予定されています。
大企業は賃上げしないと使えない?不適用措置の要件
大企業は、賃上げ要件と国内設備投資要件の両方を満たさない事業年度には、即時償却・税額控除を使えません。中小企業者等と農業協同組合等には、この不適用措置はありません。
| 要件 | 一般の大企業 | 資本金10億円以上かつ従業員1,000人以上、または従業員2,000人超の企業 |
|---|---|---|
| 賃上げ要件(継続雇用者給与等支給額の増加率) | 1%以上 | 2%以上 |
| 国内設備投資要件(国内設備投資額÷当期償却費総額) | 30%超 | 40%超 |
継続雇用者給与等支給額とは、前年度と当年度の全月に給与を受けた国内雇用者への給与総額です。国内設備投資額は、その年度に取得し期末に保有している国内事業用資産の取得価額の合計です。適用する際は、両要件を満たすことを示す書類を確定申告書に添付します。
要件判定が不要になる事業年度
大企業でも、当期の所得金額が前期の所得金額以下となる一定の事業年度は、不適用措置の対象外です。業績が伸びていない年度は、賃上げ・国内投資の水準にかかわらず本税制を使えます。
ただし、国税庁の資料によると、設立事業年度と合併等事業年度はこの「所得減少による除外」を使えず、要件判定の対象となります。
繰越税額控除は不適用措置の対象外
国際経済事情激変事業適応計画に基づく繰越税額控除は、不適用措置の対象外です。要件を満たせない事業年度であっても、過去の繰越分は法人税額の20%の範囲で控除できます。
他の設備投資税制と併用できる?重複適用の制限
確認を受けた法人は、投資計画の実施期間内の日を含む事業年度について、事業者単位で次の3つの税制が使えなくなります。対象設備だけでなく、会社全体で適用が止まる点に注意が必要です。
- 地域未来投資促進税制
- 中小企業経営強化税制(ただし繰越税額控除は適用可能)
- カーボンニュートラルに向けた投資促進税制
また、戦略分野国内生産促進税制の控除上限の計算では、本税制を適用した資産の取得価額が除かれます。すでに中小企業経営強化税制やCN税制を使う予定がある場合は、どちらが有利かを比較してから申請しましょう。
大胆な投資促進税制と一緒に確認したい令和8年度税制改正・補助金
令和8年度税制改正では、国内投資と賃上げを後押しする措置が複数設けられました。投資額5億円に届かない中小企業は、少額減価償却資産の特例や補助金との組み合わせも検討できます。
- 賃上げ促進税制:給与増加額の最大35%を税額控除(中小企業)
- 少額減価償却資産の特例:40万円未満の資産を一括で損金算入
- 研究開発税制の戦略技術領域型:戦略分野の研究開発費を手厚く控除
- 大規模成長投資補助金:中堅・中小企業の大型投資に最大50億円を補助
大胆な投資促進税制に関するよくある質問
大胆な投資促進税制はいつから申請できますか?
2026年7月31日から申請受付が始まっています。改正産業競争力強化法の施行と同時の開始です。確認を受けられる期限は令和11年(2029年)3月31日までで、確認を受けた日から5年以内に設備を取得し事業に使い始める必要があります。
中小企業でも大胆な投資促進税制を使えますか?
使えます。中小企業者等は投資下限額が5億円以上に緩和されます(大企業は35億円以上)。投資利益率15%以上や経済産業大臣の確認が必要な点は共通です。大企業に課される賃上げ・国内設備投資の不適用措置は、中小企業者等にはありません。
個人事業主も対象になりますか?
青色申告書を提出する個人も対象です。経済産業省の申請要領では、常時使用する従業員数が1,000人以下の個人を中小企業者等としており、投資下限額は5億円以上となります。
確認書が出る前に設備を買ってしまった場合も対象になりますか?
対象になりません。確認書の発行前に取得等を行った設備は税制の対象外です。確認書の発行までは申請から30日程度(休日・補正期間を除く)かかるため、発注・取得の時期から逆算して申請してください。
申請に税理士や公認会計士は必要ですか?
必要です。確認申請書と裏付け書類について、公認会計士または税理士の事前確認を受け、事前確認書を添付して経済産業局へ申請します。申請はGビズフォームによる原則WEB申請です。
投資利益率15%はどう計算しますか?
「(営業利益+減価償却費)の年平均増加額÷設備投資額」で計算します。算定期間は取得する設備の最長の減価償却期間です。営業利益は5年~10年の任意期間を設定し、最終年度の額をそれ以降の年度に横置きします。経済産業省がエクセルの計算シートを公開しています。
建物だけの投資でも対象になりますか?
建物のみの投資計画は対象外です。建物に加えて機械装置などの設備投資を含める必要があります。建物は一の取得価額1,000万円以上が要件で、増築・改築・修繕・模様替のための工事による取得も対象になります。
中古設備やリース用の設備は対象になりますか?
どちらも対象外です。本税制の対象は事業の用に供されたことのない新品の設備で、国内の自社事業に使うものに限られます。貸付けの用に供する設備や、試験研究の用に供する設備も対象になりません。
大企業は賃上げしないと使えませんか?
原則として、継続雇用者給与等支給額の増加率1%以上と、国内設備投資額が当期償却費総額の30%超の両方を満たす必要があります。資本金10億円以上かつ従業員1,000人以上、または従業員2,000人超の企業は2%以上・40%超です。ただし、当期の所得金額が前期以下となる一定の事業年度は判定不要です。
中小企業経営強化税制と併用できますか?
併用できません。確認を受けた法人は、投資計画の実施期間内の日を含む事業年度について、中小企業経営強化税制・地域未来投資促進税制・カーボンニュートラルに向けた投資促進税制を事業者単位で適用できなくなります。ただし、中小企業経営強化税制の繰越税額控除は適用できます。
申請の問い合わせ先はどこですか?
制度の一般的な質問は、大胆な投資促進税制サポートセンター(電話0570-093-930、平日9時~17時30分)が窓口です。申請や個別相談は、本社所在地を管轄する地方経済産業局が担当します。減価償却資産の区分など税法上の判断は、税理士または所轄の税務署に確認してください。
まとめ
大胆な投資促進税制(特定生産性向上設備等投資促進税制)は、2026年7月31日に申請受付が始まった大型投資向けの税制です。建物を含む設備投資について、即時償却または税額控除7%(建物等は4%)を選べます。
- 対象:青色申告書を提出する法人・個人(一部業種を除く)
- 要件:投資額35億円以上(中小企業者等は5億円以上)、投資利益率年平均15%以上、令和7年12月26日以降の取締役会等の決議
- 措置:即時償却 または 税額控除7%(建物等は4%)、控除上限は法人税額の20%
- 期限:令和11年3月31日までに確認、確認から5年以内に取得・事業供用
- 申請:税理士・公認会計士の事前確認のうえ、管轄の経済産業局へGビズフォームで申請(審査30日程度)
- 注意:確認書発行前に取得した設備は対象外、大企業は賃上げ・国内投資要件あり、3税制と併用不可
設備の発注前に確認書を受け取る必要があるため、大型投資を計画している企業は、取締役会決議と税理士への相談を早めに進めておきましょう。最新の申請要領と様式は、経済産業省の公式ページで確認できます。
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する