住宅価格の高止まりが続くなか、マイホーム取得の大きな支えとなる「住宅ローン減税」。2025年末で適用期限を迎える予定でしたが、令和8年度税制改正で2030年(令和12年)12月31日入居分まで5年間延長されました。
延長の対象になるかどうかは、契約日や購入日ではなく「入居した日」で決まります。2026年1月1日以降に入居する人は、新しい借入限度額・控除期間が適用されます。2025年までに入居してすでに控除を受けている人は、入居した年のルールのまま控除が続きます。
今回の改正は、単なる延長ではありません。主な変更点は次のとおりです。
- 省エネ性能の高い中古住宅(既存住宅)は、控除期間が10年から13年に延び、借入限度額も引き上げ
- 床面積要件を40㎡以上に緩和
- 新築の省エネ基準適合住宅は、借入限度額を3,000万円から2,000万円に引き下げ
- 2028年以降は、省エネ基準適合住宅や災害レッドゾーンの新築が原則として対象外
この記事では、2026年以降の住宅ローン減税について次の点を、国土交通省の公式情報をもとに解説します。
- 延長の対象者
- 借入限度額と控除期間
- 適用要件と必要書類
- 申請方法
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する
この記事の目次
 お問い合わせ
 専門家を探す

住宅ローン減税とは?令和8年度税制改正で2030年まで5年延長
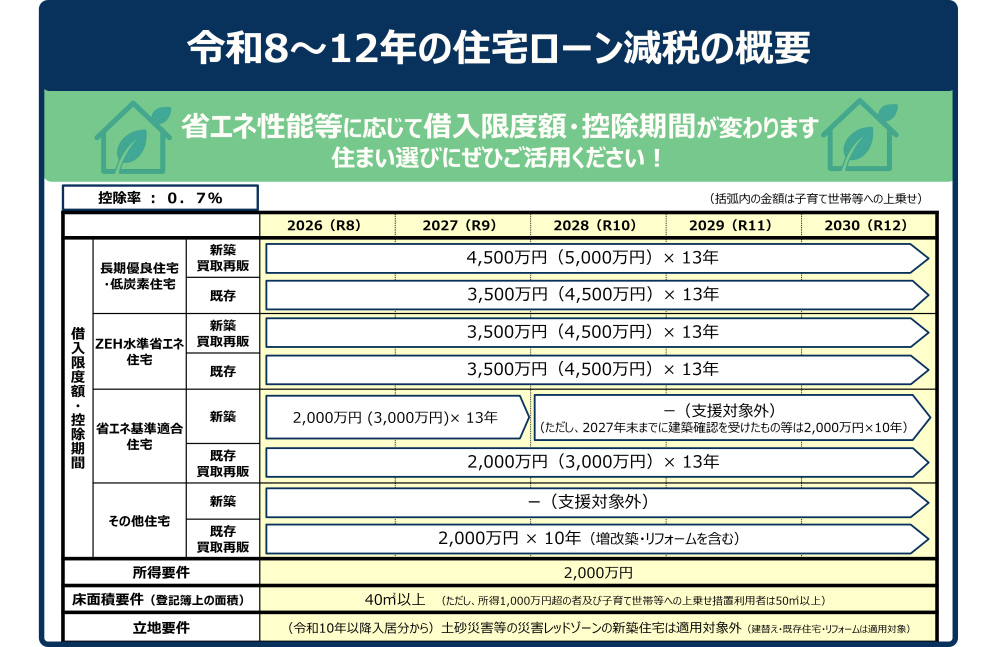
住宅ローン減税は、住宅ローンを使ってマイホームを新築・取得・増改築した人の税金を軽くする制度です。毎年末のローン残高の0.7%が、最大13年間、所得税(引ききれない分は翌年の住民税)から差し引かれます。正式名称は「住宅借入金等特別控除」で、「住宅ローン控除」とも呼ばれます。令和8年度税制改正により、2026年1月1日〜2030年12月31日に入居した人が対象になりました。
住宅ローン減税の控除額はどう計算する?
控除額は「年末のローン残高(借入限度額が上限)×0.7%」です。税額から直接差し引く「税額控除」のため、所得から差し引く所得控除よりも減税効果が大きくなります。
たとえば年末のローン残高が4,000万円で、借入限度額が3,500万円の場合を考えます。その年の控除額は、3,500万円×0.7%=24万5,000円です。所得税から引ききれない分は、翌年の住民税から控除されます。住民税から控除できるのは、課税総所得金額等の5%(上限9万7,500円)までです。
令和8年度税制改正で何が変わった?主な改正ポイント
今回の改正の主な狙いは、2050年カーボンニュートラルの実現と、中古住宅を含めた住まいの選択肢を広げることです。改正のポイントは次の6つです。
・省エネ性能の高い既存住宅(中古住宅)の借入限度額を引き上げ、控除期間を10年から13年に延長
・既存住宅にも、子育て世帯・若者夫婦世帯への借入限度額の上乗せを新設
・床面積要件を新築・既存ともに40㎡以上に緩和(合計所得金額1,000万円超の人と、子育て世帯等の上乗せを使う人は50㎡以上)
・新築の省エネ基準適合住宅の借入限度額を2,000万円(子育て世帯等は3,000万円)に引き下げ
・2028年以降に建築確認を受ける省エネ基準適合住宅の新築と、災害レッドゾーンの新築は原則として対象外
住宅ローン減税の延長の対象者は?入居した年で判定
住宅ローン減税が延長された対象者は、2026年1月1日から2030年12月31日までに入居した人です。どのルールが適用されるかは、売買契約や工事請負契約を結んだ日ではなく、実際に住み始めた「入居日」で決まります。| 入居した時期 | 適用されるルール | 控除期間 |
|---|---|---|
| 2025年12月31日までに入居 | 入居した年の旧ルールがそのまま続く(今回の改正による限度額の変更・期間の延長はなし) | 入居した年のルールどおり(新築は原則13年、既存住宅は10年) |
| 2026年1月1日〜2027年12月31日に入居 | 令和8年度改正後の新ルール | 新築・買取再販・省エネ性能の高い既存住宅は13年、その他の既存住宅・増改築は10年 |
| 2028年1月1日〜2030年12月31日に入居 | 新ルールに加えて、新築の省エネ基準適合住宅・災害レッドゾーンの新築が原則対象外 | 同上(経過措置の省エネ基準適合住宅は10年) |
すでに購入・入居した人も延長の対象になる?
2025年までに入居して、すでに住宅ローン減税を受けている人は、今回の延長・拡充の対象にはなりません。入居した年のルールのまま控除が続きます。たとえば2024年に中古住宅に入居した人の控除期間は10年のままで、13年には延びません。手続きも、これまでと同じく年末調整または確定申告で続けます。
一方、2025年中に契約していても、入居が2026年以降になる場合は新ルールの対象です。新築の省エネ基準適合住宅は、2025年入居なら借入限度額3,000万円(子育て世帯等4,000万円)でした。2026年入居では2,000万円(同3,000万円)に下がるため、入居時期が年をまたぐ場合は注意が必要です。
既存住宅の「13年控除」に特別な手続きは必要?
既存住宅で13年間の控除を受けるために、特別な申請は必要ありません。1年目の確定申告で、省エネ性能を証明する書類を提出するだけです。証明書類には、住宅省エネルギー性能証明書や建設住宅性能評価書の写しなどがあります。この証明書類がないと「その他の住宅」として扱われ、借入限度額2,000万円・控除期間10年になります。中古住宅を買うときは、証明書を用意できるかを売主や仲介会社に確認しておきましょう。
2026年以降の住宅ローン減税の借入限度額・控除期間は?
2026年以降の借入限度額は、住宅の省エネ性能と、子育て世帯・若者夫婦世帯に当たるかどうかで決まります。性能区分は、認定住宅・ZEH水準省エネ住宅・省エネ基準適合住宅・その他の住宅の4つです。控除期間は、新築・買取再販・省エネ性能の高い既存住宅が13年、その他の既存住宅と増改築が10年です。
新築住宅・買取再販住宅の借入限度額(2026〜2030年入居)
新築住宅と買取再販住宅の借入限度額は、省エネ性能が高いほど大きくなります。子育て世帯・若者夫婦世帯は、一般世帯より500万〜1,000万円上乗せされます。
| 住宅区分 | 一般世帯 | 子育て世帯・若者夫婦世帯 | 控除期間 | (参考)2025年入居・一般/子育て等 |
|---|---|---|---|---|
| 認定住宅(長期優良住宅・低炭素住宅) | 4,500万円 | 5,000万円 | 13年 | 4,500万円/5,000万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 3,500万円/4,500万円 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年(2028年以降は原則対象外) | 3,000万円/4,000万円 |
| その他の住宅(2023年末までに建築確認を受けた新築) | 2,000万円 | - | 10年 | 2,000万円/- |
2024年以降に建築確認を受けた「その他の住宅」(省エネ基準を満たさない新築)は、住宅ローン減税の対象外です。
控除額の最大値を見てみましょう。子育て世帯が認定住宅を新築し、13年間ずっと年末残高が5,000万円以上だったとします。この場合、控除額は5,000万円×0.7%×13年=最大455万円です。ただし実際には、返済が進むと年末残高は減っていきます。また、納めている所得税と住民税(上限あり)の額を超えて控除されることはありません。
既存住宅(中古住宅)の借入限度額は?10年から13年に延長
今回の改正で最も大きく変わったのが、既存住宅(中古住宅)です。省エネ性能の高い既存住宅は、借入限度額が最大3,500万円(子育て世帯等は4,500万円)に上がり、控除期間は13年に延びました。
| 既存住宅の区分 | 2025年入居まで | 2026年入居以降(一般/子育て等) | 控除期間(2026年以降) |
|---|---|---|---|
| 認定住宅(長期優良住宅・低炭素住宅) | 3,000万円・10年 | 3,500万円/4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 3,000万円・10年 | 3,500万円/4,500万円 | 13年 |
| 省エネ基準適合住宅 | 3,000万円・10年 | 2,000万円/3,000万円 | 13年 |
| その他の住宅 | 2,000万円・10年 | 2,000万円(上乗せなし) | 10年 |
注意したいのは、既存住宅の省エネ基準適合住宅です。控除期間は13年に延びましたが、一般世帯の借入限度額は3,000万円から2,000万円に下がっています。ローン残高が大きい場合、控除額の合計が改正前より少なくなることもあります。中古住宅を選ぶときは、ZEH水準以上の省エネ性能があるかどうかで控除額が大きく変わります。
合わせて読みたい
ZEH OrientedやNearly ZEHは「ZEH水準省エネ住宅」に当たる?
住宅ローン減税の「ZEH水準省エネ住宅」とは、断熱等性能等級5以上、かつ一次エネルギー消費量等級6以上の住宅です。太陽光発電などの創エネ設備は、この基準に含まれていません。
ZEH・Nearly ZEH・ZEH Orientedは、太陽光発電の有無やエネルギー削減率が異なります。ただし、断熱性能と省エネ性能の基準はいずれも同じ水準です。そのため、通常はZEH水準省エネ住宅として扱われます。実際に適用されるかどうかは、建設住宅性能評価書や住宅省エネルギー性能証明書で、2つの等級を満たしていると証明できるかで決まります。
子育て世帯・若者夫婦世帯とは?上乗せの条件
借入限度額の上乗せを受けられるのは、「19歳未満の扶養親族がいる人」(子育て世帯)と「40歳未満で配偶者がいる人、または40歳未満の配偶者がいる人」(若者夫婦世帯)です。入居した年の12月31日時点の状況で判定します。
ただし、床面積が40㎡以上50㎡未満の住宅では、子育て世帯等でも上乗せを受けられません。上乗せを受けたい場合は、床面積50㎡以上の住宅を選ぶ必要があります。
合わせて読みたい
【購入シーン別】住宅ローン減税の要件と必要書類
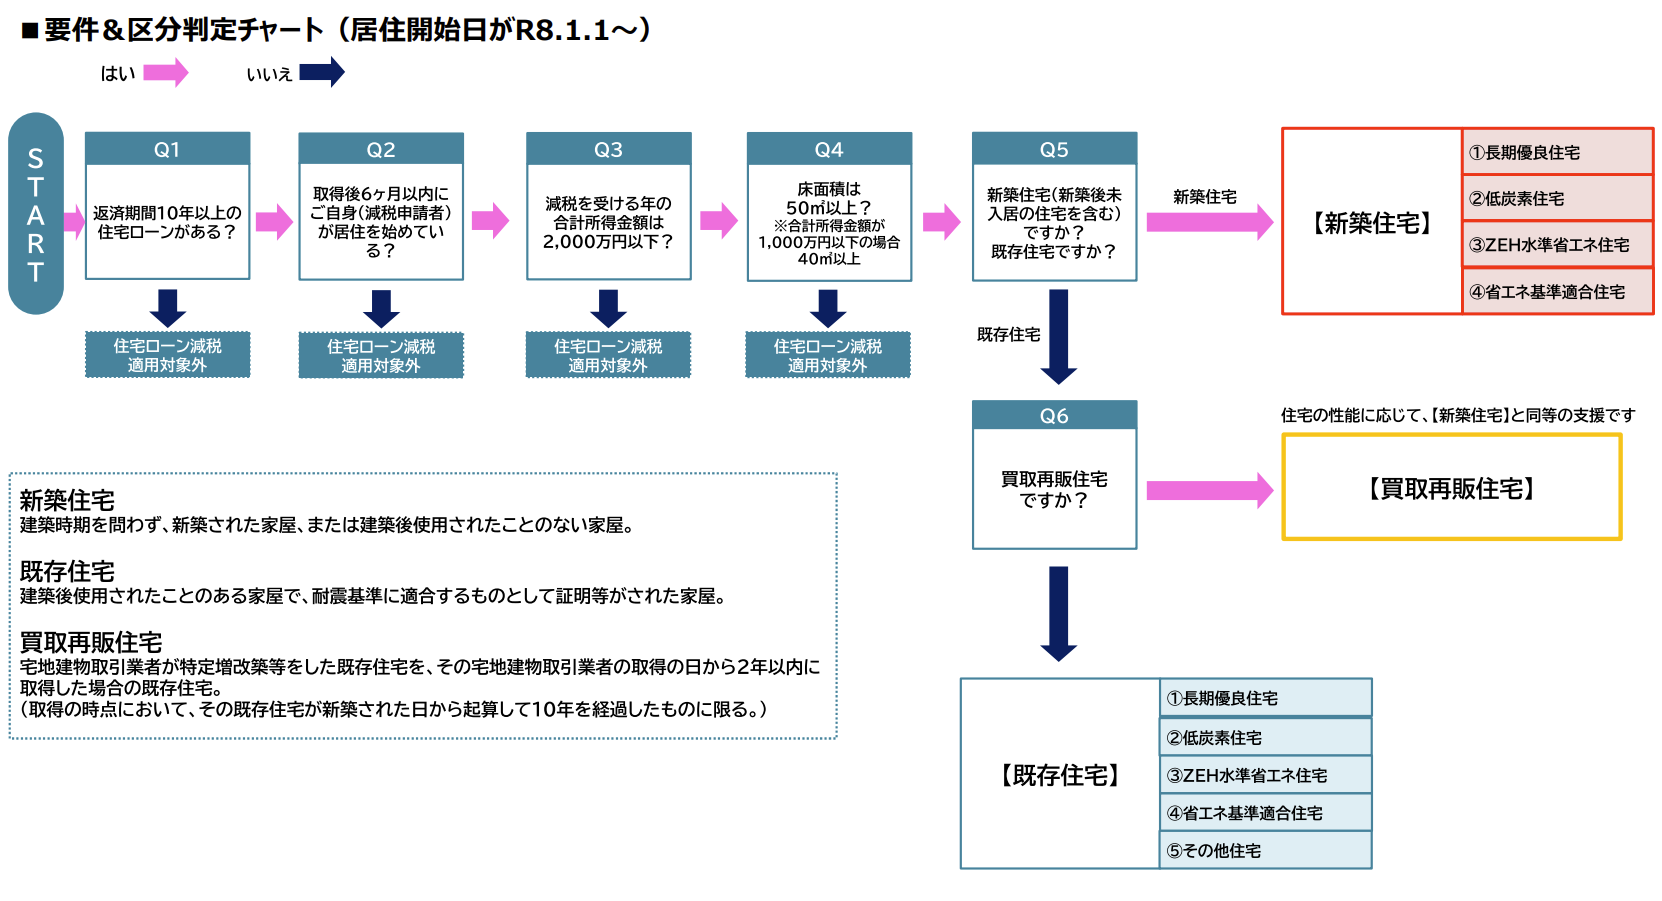
住宅ローン減税の要件と必要書類は、購入のしかたによって異なります。「新築・分譲住宅の取得」「既存住宅(中古住宅)の取得」「買取再販住宅の取得」「増改築・リフォーム」の4つに分けて解説します。
新築住宅・分譲住宅(建売)を取得した場合
新築住宅の借入限度額は、認定住宅で4,500万円(子育て世帯等5,000万円)、ZEH水準省エネ住宅で3,500万円(同4,500万円)です。控除期間はいずれも13年です。省エネ性能を証明する書類がないと適用を受けられないため、設計・施工会社や分譲会社に、証明書類の発行を早めに依頼しておくことが大切です。
- 確定申告書・住宅借入金等特別控除額の計算明細書
- 住宅ローンの年末残高証明書(金融機関から送付)
- 工事請負契約書または売買契約書の写し
- 登記事項証明書
- 長期優良住宅・低炭素住宅の場合:認定通知書の写しなど
- ZEH水準・省エネ基準適合住宅の場合:建設住宅性能評価書の写し、または住宅省エネルギー性能証明書
長期優良住宅や低炭素住宅の認定は、着工前に申請する必要があります。建売住宅や分譲マンションを買う場合は、分譲会社が買主への変更認定の手続きを行います。購入時に、変更認定通知書を取得してもらうよう依頼してください。
既存住宅(中古住宅)を取得した場合
既存住宅は、省エネ性能が高ければ借入限度額が最大3,500万円(子育て世帯等4,500万円)、控除期間13年になりました。ただし、親族や生計を一にする人、特別な関係のある人から買った場合や、贈与で取得した場合は対象外です。1982年(昭和57年)1月1日より前に建てられた住宅は、現行の耐震基準を満たすことを証明する書類が別に必要です。耐震基準適合証明書、建設住宅性能評価書の写し、既存住宅売買瑕疵保険の付保証明書のいずれかです。
- 確定申告書・住宅借入金等特別控除額の計算明細書
- 住宅ローンの年末残高証明書
- 売買契約書の写し(家屋の取得対価がわかる書類)
- 登記事項証明書
- 1982年1月1日より前に建てられた住宅の場合:耐震基準適合証明書など
- 長期優良住宅・低炭素住宅の場合:認定通知書の写しなど
- ZEH水準・省エネ基準適合住宅の場合:建設住宅性能評価書の写し、または住宅省エネルギー性能証明書(取得日の前2年以内、または取得日以後6か月以内に調査が終わったものに限る)
長期優良住宅・低炭素住宅の認定は、所有者が変わると引き継ぐための手続きが必要です。所管行政庁(都道府県・市区)で承認を受けてください。
買取再販住宅を取得した場合
買取再販住宅とは、不動産会社(宅地建物取引業者)が買い取って一定のリフォームを行い、再び販売する中古住宅です。借入限度額と控除期間は新築住宅と同じで、認定住宅は4,500万円(子育て世帯等5,000万円)・13年です。
対象となる主な要件は次の3つです。
- 建物が新築から10年以上たっていること
- 不動産会社が取得してから2年以内に購入すること
- リフォーム工事費が建物価格の20%以上(上限300万円)で、国が定める対象工事を含むこと
- 確定申告書・住宅借入金等特別控除額の計算明細書
- 住宅ローンの年末残高証明書
- 売買契約書の写し
- 登記事項証明書
- 増改築等工事証明書(買取再販住宅用)
- 性能区分に応じた認定通知書・性能証明書類
- 1982年1月1日より前に建てられた住宅の場合:耐震基準適合証明書など
「リノベーション済み」と書かれた物件でも、買取再販住宅の要件を満たすとは限りません。購入前に、増改築等工事証明書を発行してもらえるかを不動産会社に確認してください。
住宅を増改築・リフォームした場合
今住んでいる住宅のリフォームも、要件を満たせば住宅ローン減税の対象です。借入限度額は2,000万円、控除期間は10年です。
| 項目 | 内容 |
|---|---|
| 借入限度額 | 2,000万円 |
| 控除率 | 0.7% |
| 控除期間 | 10年 |
| 床面積要件 | 40㎡以上(合計所得金額1,000万円超の場合は50㎡以上) |
| 工事費要件 | 補助金等を差し引いた工事費が100万円超 |
| ローン要件 | 償還期間10年以上 |
対象となる工事は、次の6種類です。
- 増築・改築・大規模な修繕や模様替え
- マンションの区分所有部分の修繕
- 居室や水回りなどの床・壁の全面改修
- 耐震改修
- バリアフリー改修
- 断熱などの省エネ改修
耐震・バリアフリー・省エネなどの改修には、リフォーム促進税制(所得税の特別控除)もあります。ただし、同じ工事で住宅ローン減税と重ねて使うことはできません。どちらが有利か、事前に比べておきましょう。
- 確定申告書・住宅借入金等特別控除額の計算明細書
- 住宅ローンの年末残高証明書
- 工事請負契約書の写し
- 登記事項証明書
- 増改築等工事証明書(建築士、登録住宅性能評価機関などが発行)
- 補助金等の交付決定通知書(補助金を受けている場合)
国土交通省の「みらいエコ住宅2026事業」では、断熱改修などのリフォームに最大100万円が補助されます。補助金を受けた場合は、その額を差し引いた金額で工事費要件(100万円超)を判定します。
住宅ローン減税の適用要件は?2026年版チェックリスト
2026年以降に住宅ローン減税を受けるには、「人」「住宅」「ローン」の3つの要件を満たす必要があります。今回の改正で床面積要件が既存住宅も含めて40㎡以上に緩和され、単身者やコンパクトなマンションを買う人も使いやすくなりました。
住宅ローン減税を受ける人の主な要件
- 取得した住宅に自分で住むこと(取得日または工事完了日から6か月以内に入居し、控除を受ける各年の12月31日まで住み続けていること)
- 控除を受ける年の合計所得金額が2,000万円以下であること
- 住宅ローンの償還期間が10年以上であること
- 居住用財産の譲渡の特例(3,000万円特別控除など)を一定期間内に受けていないこと
- 生計を一にする親族や特別な関係のある人から取得した住宅でないこと
合計所得金額が2,000万円を超えた年は、控除を受けられません。翌年以降に2,000万円以下に戻れば、再び控除を受けられます。ただし、控除期間の13年が後ろに延びるわけではありません。
住宅の主な要件は?床面積・省エネ性能・立地
| 項目 | 2026年以降入居の要件 |
|---|---|
| 床面積 | 原則40㎡以上(合計所得金額1,000万円超の人と、子育て世帯等の上乗せを使う人は50㎡以上)。床面積の2分の1以上が自分の居住用であること |
| 新築住宅の性能 | 2024年以降に建築確認を受けた新築は、省エネ基準適合住宅以上であること |
| 既存住宅の耐震性 | 1982年(昭和57年)以降に建築された住宅、または耐震基準を満たすことが証明された住宅 |
| 立地 | 2028年以降に入居する新築住宅は、災害レッドゾーン内なら対象外(建替え・既存住宅・リフォームは対象) |
2028年(令和10年)以降の入居は何が変わる?
2028年以降に入居する新築住宅は、条件がさらに厳しくなります。2028年以降に建築確認を受ける省エネ基準適合住宅の新築は、住宅ローン減税の対象外です。ただし経過措置があり、2027年末までに建築確認を受けた住宅、または2028年6月30日までに建築された住宅は対象になります。この場合、借入限度額2,000万円・控除期間10年です。
2028年以降に新築で住宅ローン減税を受けるには、ZEH水準省エネ住宅以上の性能が必要と考えておきましょう。
災害レッドゾーンの新築も、2028年以降の入居分から対象外になります。災害レッドゾーンとは、災害危険区域、土砂災害特別警戒区域、地すべり防止区域、急傾斜地崩壊危険区域、浸水被害防止区域の総称です。建替え・既存住宅・リフォームは引き続き対象です。
住宅ローン減税の申請方法は?1年目は確定申告、2年目以降は年末調整
住宅ローン減税を受けるには、1年目は税務署への確定申告が必須です。会社員の場合、2年目以降は勤務先の年末調整で手続きできます。確定申告は入居した年の翌年に行います。還付を受けるだけの申告であれば、5年前までさかのぼって申告できます。
1年目:確定申告で申請する
入居した年の翌年に、確定申告書に「(特定増改築等)住宅借入金等特別控除額の計算明細書」を添えて税務署に提出します。税務署の窓口のほか、国税庁のe-Taxでオンライン提出もできます。主な必要書類は次のとおりです。
- 確定申告書・住宅借入金等特別控除額の計算明細書
- 本人確認書類(マイナンバーカード等)
- 源泉徴収票(会社員の場合)
- 住宅ローンの年末残高証明書(金融機関から送付)
- 建物・土地の登記事項証明書
- 売買契約書または工事請負契約書の写し
- 省エネ性能の証明書類(住宅省エネルギー性能証明書、建設住宅性能評価書の写しなど)
- 耐震基準適合証明書など(1982年1月1日より前に建てられた既存住宅の場合)
2年目以降:年末調整で手続きする(会社員の場合)
1年目の確定申告を終えると、税務署から「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」が、控除期間の残り年数分まとめて届きます。毎年10月ごろに金融機関から届く年末残高証明書とあわせて勤務先に提出すると、年末調整で控除が反映されます。個人事業主の方は、毎年確定申告で手続きします。
住宅ローン減税に関するよくある質問
住宅ローン減税の延長の対象者は誰ですか?
2026年1月1日から2030年12月31日までに入居した人です。対象かどうかは契約日ではなく入居日で判定します。2025年までに入居した人は、入居した年のルールのまま控除が続きます。
すでに住宅を購入して控除を受けている場合、控除期間は延びますか?
延びません。2025年までに入居して控除を受けている人は、今回の改正の影響を受けず、入居した年のルールのまま控除が続きます。たとえば2024年に中古住宅に入居した人の控除期間は10年のままです。
住宅ローン減税は何年間受けられますか?
2026年以降に入居する場合、新築住宅・買取再販住宅・省エネ性能の高い既存住宅は13年間です。省エネ性能の証明がないその他の既存住宅と増改築は10年間です。2028年以降に入居する経過措置の省エネ基準適合住宅(新築)も10年間です。
「子育て世帯」「若者夫婦世帯」の定義を教えてください。
子育て世帯は「19歳未満の扶養親族がいる人」、若者夫婦世帯は「40歳未満で配偶者がいる人、または40歳未満の配偶者がいる人」です。入居した年の12月31日時点の状況で判定します。
中古住宅でも控除期間は13年になりますか?
2026年以降に入居する既存住宅で、認定住宅・ZEH水準省エネ住宅・省エネ基準適合住宅のいずれかに当たれば13年です。1年目の確定申告で省エネ性能の証明書類を提出する必要があります。証明がない場合は、借入限度額2,000万円・控除期間10年です。
ZEH OrientedやNearly ZEHの住宅は、ZEH水準省エネ住宅として控除を受けられますか?
ZEH水準省エネ住宅の基準は、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上です。太陽光発電の有無は問われないため、ZEH OrientedやNearly ZEHも、通常はこの基準を満たします。建設住宅性能評価書や住宅省エネルギー性能証明書で、2つの等級を満たすことを証明できれば、借入限度額3,500万円(子育て世帯等4,500万円)・13年で控除を受けられます。
床面積40㎡以上50㎡未満の住宅でも使えますか?
使えます。ただし、合計所得金額が1,000万円以下の年に限られます。また、子育て世帯等への借入限度額の上乗せは受けられません。
2028年以降は省エネ基準適合住宅の新築は対象外になりますか?
原則として対象外です。ただし、2027年末までに建築確認を受けた住宅、または2028年6月30日までに建築された住宅は、借入限度額2,000万円・控除期間10年で適用されます。
所得税から控除しきれない場合、住民税からも控除されますか?
控除されます。所得税から引ききれなかった分は、課税総所得金額等の5%(上限9万7,500円)までの範囲で翌年の住民税から差し引かれます。住民税の控除について、別の手続きは必要ありません。
夫婦でペアローンを組んだ場合、住宅ローン減税はどうなりますか?
夫婦がそれぞれ自分の借入分について住宅ローン減税を受けられます。所得要件などは、夫婦それぞれで判定します。連帯債務型のローンの場合も、負担割合に応じてそれぞれが控除を受けられます。
繰り上げ返済をすると控除額はどうなりますか?
年末のローン残高が減るため、控除額も減ります。また、繰り上げ返済で償還期間(当初の借入日から最終返済日まで)が10年未満になると、その年以降は控除を受けられなくなります。
住宅ローン減税とふるさと納税は併用できますか?
併用できます。ただし、住宅ローン減税の1年目は確定申告が必要なため、ワンストップ特例は使えません。ふるさと納税の寄附も確定申告書に記載します。所得税や住民税が住宅ローン減税で大きく減る場合、ふるさと納税の控除を全額受けられないこともあります。寄附額は事前にシミュレーションで確認しましょう。
まとめ
住宅ローン減税は、令和8年度税制改正で2026年1月1日〜2030年12月31日入居分まで5年延長されました。延長の対象になるかどうかは入居日で決まり、2025年までに入居した人は従来のルールのまま控除が続きます。
2026年以降は、省エネ性能の高い既存住宅の控除期間が13年に延び、借入限度額も最大3,500万円(子育て世帯等4,500万円)に上がりました。一方、新築の省エネ基準適合住宅は借入限度額が2,000万円に下がり、2028年以降は原則として対象外になります。これから住宅を取得する人は、入居時期と住宅の省エネ性能の組み合わせで借入限度額と控除期間を確認しましょう。あわせて、証明書類を早めに準備しておくことが大切です。
ZEH補助金やみらいエコ住宅2026事業など、住宅取得やリフォームで使える補助金もあります。住宅ローン減税と組み合わせて、負担を抑えましょう。
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する