
「中小企業成長加速化補助金」の3次公募は、2026年9月29日(火)から10月29日(木)15:00まで申請を受け付けます。補助上限は5億円、補助率は1/2です。事務局は、令和7年度補正予算分はこの3次公募で終了する見込みとしており、現行制度では最後の公募になる可能性が高い回です。
公募要領は8月20日に公開され、9月18日までにVer1.3へ改訂されました。申請様式と公募説明会動画は、9月29日に100億企業成長ポータルで公開される予定です。受付開始を目前に、「2次公募の計画をそのまま出し直してよいのか」と迷っている経営者の方も多いのではないでしょうか。
結論から言えば、出し直しは危険です。3次公募では補助事業期間が「14か月以内〜24か月以内」に変わりました。さらに、補助事業期間中の「足下の賃上げ」が物価上昇率を下回る計画は「審査上大幅に不利」と明記されています。
この記事では、3次公募の概要、2次公募からの変更点、賃上げ要件、2次公募の採択データ、公募要領の読みどころを最新資料に基づいて解説します。売上高10億円以上で、1億円以上の大規模投資を検討している企業の方はぜひご確認ください。
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する
この記事の目次
 お問い合わせ
 専門家を探す

中小企業成長加速化補助金とは?補助上限5億円・補助率1/2の概要
中小企業成長加速化補助金は、将来の売上高100億円を目指す中小企業の大胆な投資を、補助率1/2・上限5億円で支援する制度です。所管は中小企業庁・中小企業基盤整備機構(中小機構)で、補助金事務局はTOPPAN株式会社が務めています。
売上高100億円規模の企業は賃金水準が高く、輸出による外需獲得やサプライチェーンへの波及効果も大きいとされます。そこで国は、こうした「100億企業」を地域から生み出すため、工場新設や設備導入などの成長投資を後押ししています。
| 中小企業成長加速化補助金(3次公募)の概要 | |
|---|---|
| 補助上限額 | 5億円 |
| 補助率 | 1/2 |
| 対象者 | 売上高10億円以上100億円未満の中小企業者 |
| 主な要件 | 100億宣言の公表、投資額1億円以上、賃上げ要件を満たす5年程度の事業計画 |
| 対象経費 | 建物費、機械装置費、ソフトウェア費、外注費、専門家経費 |
| 補助事業期間 | 交付決定日から14か月以内〜24か月以内 |
| 申請受付期間 | 2026年9月29日(火)〜10月29日(木)15:00 |
| 申請方法 | Jグランツによる電子申請(GビズIDプライムが必要) |
既存の老朽化設備を入れ替えるだけの「更新投資」は対象外です。生産能力や付加価値が一段上がる投資であることが前提になります。
3次公募のスケジュールは?申請受付は9月29日〜10月29日
3次公募の申請受付は2026年10月29日(木)15:00締切です。書面の1次審査、経営者によるプレゼンの2次審査を経て、採択結果は2027年3月下旬以降に公表されます。| 3次公募のスケジュール | |
|---|---|
| 2026年8月20日 | 公募要領・公募概要資料の公開(9月18日にVer1.3へ改訂) |
| 2026年9月下旬 | 公募説明会(動画配信)※ポータルでは9月29日公開予定と案内 |
| 2026年9月29日(火) | 申請受付開始、申請様式の公開予定日 |
| 2026年10月29日(木)15:00 | 申請受付締切 |
| 2027年1月中旬 | 1次審査(書面)結果の通知 |
| 2027年2月15日(月)〜3月5日(金) | 2次審査(プレゼンテーション審査)※土日除く |
| 2027年3月下旬以降 | 採択結果の公表、以降順次交付決定 |
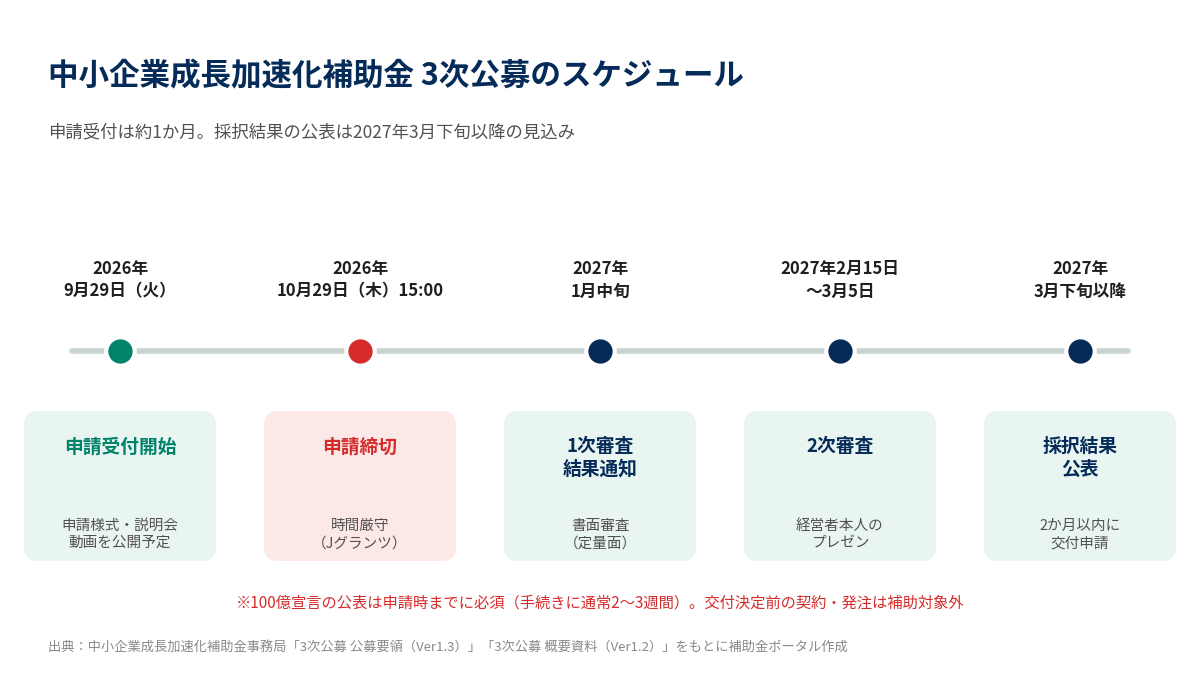
- 申請時までに「100億宣言」がポータルで公表されている必要があります。公表手続きには通常2〜3週間かかるため、未申請なら今すぐ手続きを始めてください。
- GビズIDプライムの取得には2週間程度かかる場合があります。
- 提出後に書類を差し替える場合は、締切の2営業日前17時までに事務局へ連絡が必要です。連絡がない場合は最初の提出書類で審査されます。
- 採択決定日から2か月以内に交付申請を行う必要があります。連絡なく遅れると採択取消の可能性があります。
- 交付決定前の契約・発注は補助対象外です。発注先への内示も発注とみなされます。
3次公募は2次公募から何が変わった?
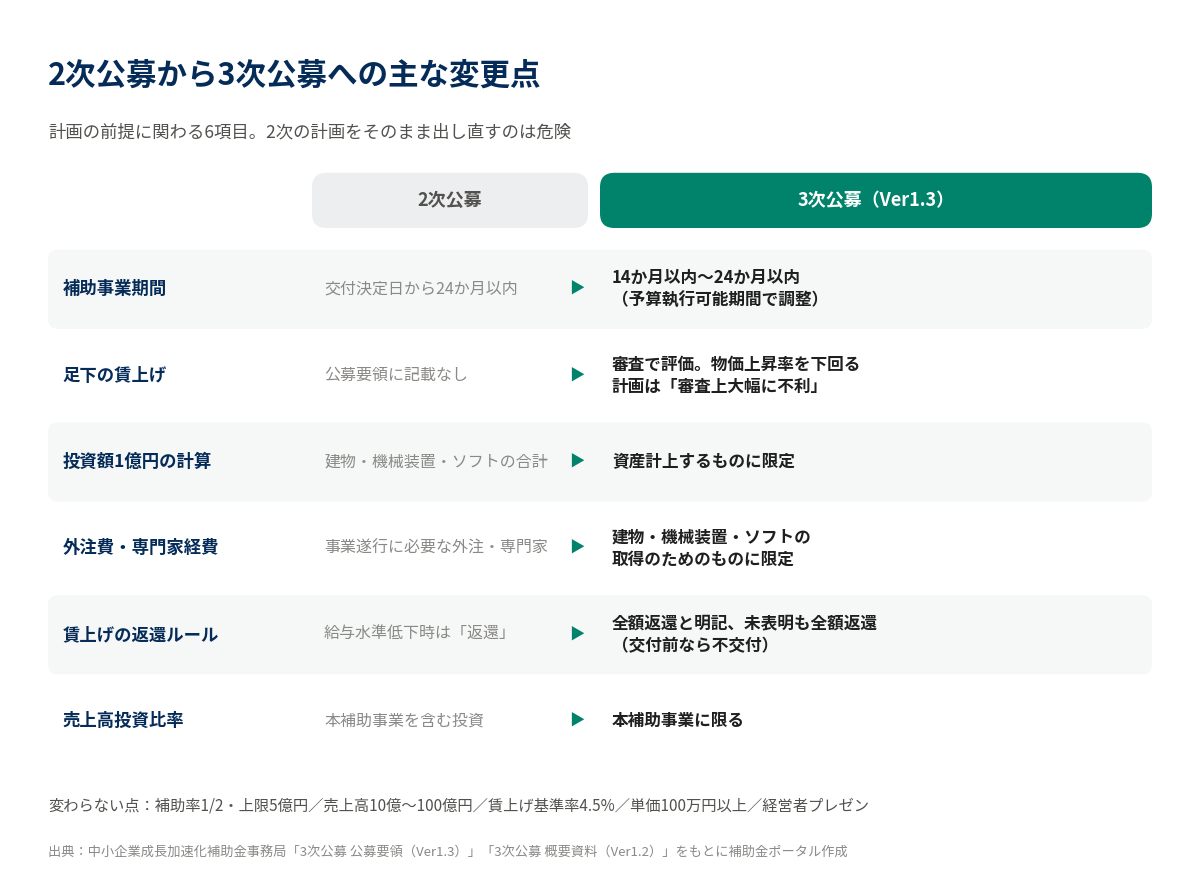
3次公募では、事業期間・足下の賃上げ・投資額の定義・外注費と専門家経費の範囲・賃上げの返還ルール・投資比率の算定の6点が変わりました。いずれも計画の前提に関わるため、2次公募の要領で準備していた企業は必ず見直してください。
補助事業期間は「14か月以内〜24か月以内」に
2次公募では「交付決定日から24か月以内」でしたが、3次公募では「交付決定日から14か月以内〜24か月以内」になりました。独立行政法人会計基準などに基づく予算執行可能期間を踏まえて調整するとされています。
採択は2027年3月下旬以降のため、事業期間が24か月より短く設定される可能性があります。工場新設など工期の長い案件は、14か月程度で完了できる工程かを事前に確認しておくと安全です。
「足下の賃上げ」が審査で評価される
3次公募では、補助事業完了後3年間の賃上げに加えて、補助事業期間中の「足下の賃上げ」も審査で評価されます。申請時の直近決算期から基準年度(補助事業完了年度)までの1人当たり給与支給総額の年平均上昇率が、物価上昇率を上回らない計画は「審査上大幅に不利」と明記されました。
足下の賃上げは、採択後から交付決定までに従業員へ表明することが必須です。補助事業期間中の賃上げ実績もモニタリング対象になります。「工場ができてから賃上げする」という計画だけでは通りにくくなった、実務インパクトが最も大きい変更です。
投資額1億円の計算は「資産計上するもの」に限定
投資額(建物費・機械装置費・ソフトウェア費の合計)は、資産計上するものに限ると明記されました。費用処理する経費は、1億円以上という要件の計算に含められません。
外注費・専門家経費は「資産取得のため」に限定
外注費は「補助対象となる建物・機械装置・ソフトウェアの取得に必要な加工・設計・検査等」に限定されました。専門家経費も、同じく資産取得のために依頼した専門家への経費に絞られています。
資産取得と直接結びつかない調査や業務支援は対象外と考えるべきです。また、設計等を外注して資産計上する場合は、外注費ではなく建物費などの該当区分に計上します。
賃上げ要件の返還ルールが明確化
賃上げ要件の返還ルールは、全額返還となるケースが明記され、判定年度の扱いも整理されました。主な変更は次のとおりです。
- 基準年度の給与水準が申請時の直近事業年度を下回った場合は「全額返還」と明記
- 従業員への目標表明がなかった場合も全額返還。交付前に判明した場合は交付されない
- 基準年度が12か月未満の場合は、次の12か月の事業年度を基準年度とする規定を新設
- 指標名を「従業員の給与支給総額」「従業員の1人当たり給与支給総額」に統一
売上高投資比率は「本補助事業に限る」
審査で見る売上高に対する設備投資額の比率は、「本補助事業を含む」から「本補助事業に限る」に変わりました。補助事業以外の投資を合算して比率を大きく見せることはできません。
公開後の改訂(Ver1.1〜Ver1.3)で変わった点
3次公募の公募要領は、8月20日の初版公開後に3回改訂されています。申請に関わる改訂内容は次の3点です。
| 改訂日 | 版 | 主な改訂内容 |
|---|---|---|
| 2026年8月31日 | Ver1.1 | 局地激甚災害で被害を受けた事業への審査上の配慮措置を追記、公募説明会の公開予定を変更 |
| 2026年9月3日 | Ver1.2 | 共同申請で「投資額5千万円以上」を判定する経費の範囲を修正(資産計上する建物費・機械装置費・ソフトウェア費) |
| 2026年9月18日 | Ver1.3 | 公募説明会(動画配信)の公開予定を「9月下旬」に変更 |
補助率1/2・上限5億円、売上高10億〜100億円、課税所得の年平均15億円以下、賃上げの基準率4.5%、単価100万円以上の経費要件、経営者本人のプレゼン審査、5年間(計6回)の事業化・賃上げ報告は変わっていません。
申請できるのはどんな企業?対象者と申請要件
申請できるのは、売上高10億円以上100億円未満で、中小企業等経営強化法の「中小企業者」に当たる企業です。そのうえで、100億宣言・投資額1億円以上・賃上げ計画・国内実施の4要件をすべて満たす必要があります。
対象となる事業者の範囲
- 売上高が10億円以上100億円未満であること
- 資本金または従業員数が「中小企業者」の定義に合致すること(製造業等は資本金3億円以下または従業員300人以下など)
- 「みなし大企業」「みなし同一法人」に該当しないこと
- 公募開始日時点で、直近過去3年分の課税所得の年平均額が15億円を超えていないこと
- 日本国内に本社と補助事業の実施場所があること
親会社が議決権の50%超を持つ子会社や、代表者が同じ法人は「同一法人」とみなされ、1社しか申請できません。
補助事業の4つの要件
- 投資額1億円以上:資産計上する建物費・機械装置費・ソフトウェア費の合計が1億円以上(税抜)
- 100億宣言:申請時までに100億企業成長ポータルで公表済みであること
- 賃上げ計画:補助事業終了後3年間で、1人当たり給与支給総額を年平均4.5%以上引き上げる計画を立てること
- 国内実施:日本国内で補助事業を実施すること
共同申請(コンソーシアム)やリースを使う場合
共同申請は、相乗効果が見込める場合に認められます。全参加者が事業者の範囲を満たし、100億宣言と賃上げ要件は原則として各社で対応します。また、投資額5千万円以上(資産計上する建物費・機械装置費・ソフトウェア費)の中小企業者を1者以上含む必要があります。
設備をリースで導入する場合は、設置事業者とリース会社の共同申請になります。リース会社は100億宣言が不要です。ただし、建物の取得にリースを使う場合、建物費は補助対象になりません。
「100億宣言」とは?内容と手続きの流れ
100億宣言は、経営者が「売上高100億円」を目標に掲げ、実現までの道筋を公表するものです。本補助金は、申請時までに宣言がポータルで公表されていることが必須です。
宣言はA4用紙1枚程度のフォーマットで作成し、主に次の5項目を記載します。
- 企業概要(足元の売上高、従業員数など)
- 売上高100億円実現の目標と課題(達成までの期間、プロセス)
- 具体的措置(生産体制増強、海外展開、M&Aなど)
- 実施体制
- 経営者のコミットメント
申請はJグランツから行い、事務局の確認を経てポータルに公表されます。公表までは通常2〜3週間かかり、不備があればさらに延びます。10月29日の締切から逆算すると、未申請の企業は10月上旬までの提出が限界と考えてください。
なお、宣言の内容と補助金の投資計画は整合させる必要があります。宣言だけ先に出して後から計画を考えると、審査で矛盾が生じます。2次公募締切時点の宣言申請数は3,091件で、1次公募時点(1,517件)から約2倍に増えています。
賃上げ要件は?4.5%の計算方法と返還ルール
賃上げ要件は、補助事業完了年度(基準年度)から3事業年度後(最終年度)までの1人当たり給与支給総額の年平均上昇率4.5%以上です。4.5%は、全国の最低賃金の直近5年間(2021〜2025年度)の年平均上昇率で、「基準率」と呼ばれます。
目標指標の選び方と計算例
目標指標は「従業員の給与支給総額」か「従業員の1人当たり給与支給総額」から申請時に選びます。申請後は変更できません。給与支給総額を選んだ場合も、1人当たり給与支給総額の4.5%以上は別途求められます。
計算式は「年平均上昇率=(最終年度の値÷基準年度の値)の1/3乗−1」です。たとえば基準年度の1人当たり給与支給総額が500万円、最終年度が581万円なら、年平均上昇率は約5.1%となり、基準率4.5%を上回ります。
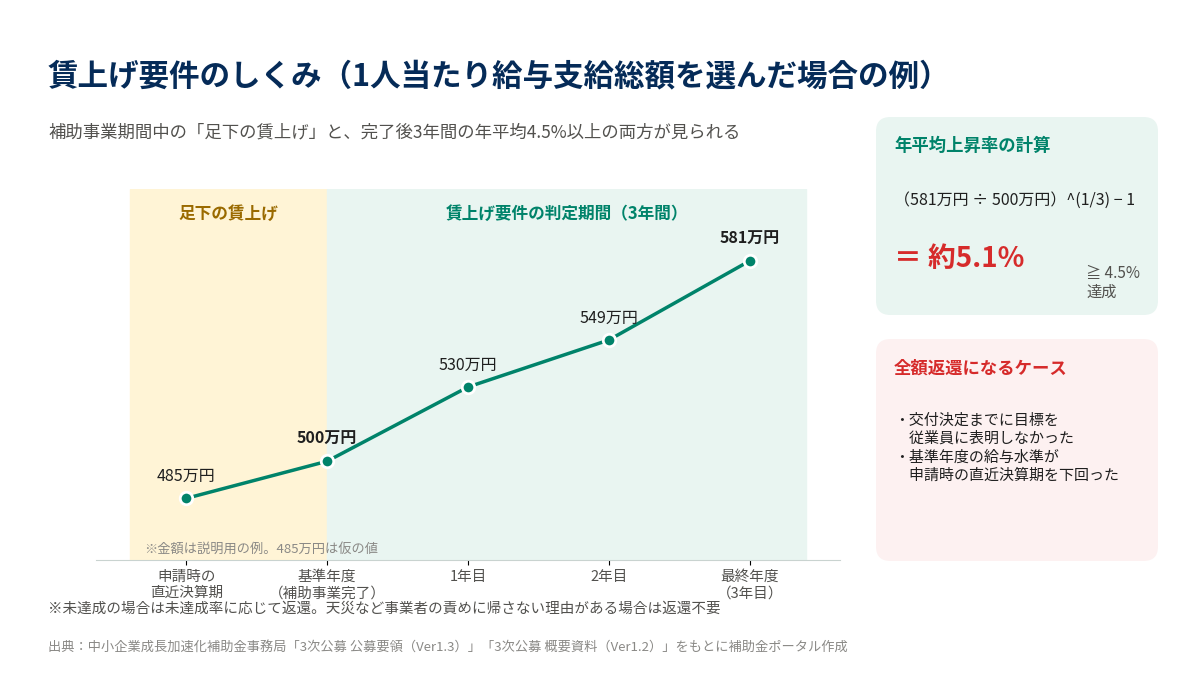
補助金の返還となるケース
| ケース | 返還の範囲 |
|---|---|
| 交付決定までに目標を従業員等に表明しなかった | 交付決定の取消・全額返還(交付前なら不交付) |
| 基準年度の給与水準が申請時の直近事業年度を下回った | 全額返還 |
| 最終年度に申請時の目標を達成できなかった | 未達成率に応じて返還 |
| 給与支給総額を選び、1人当たりが4.5%を下回った | 未達成率に応じて返還(両方未達なら未達成率の大きい指標で算定) |
天災など事業者の責めに帰さない理由がある場合は、返還を求められません。返還となった場合も事業者名は公表されません。給与の確認には賃金台帳が使われます。
足下の賃上げはどの程度必要?
足下の賃上げは、最低でも物価上昇率を上回る水準が必要です。2次公募のデータでは、申請時直近決算期から基準年度までの足下の賃上げ(中央値)は、採択者・申請全体ともに年3.0%でした(平均値は採択者3.3%、申請全体3.4%)。
2次公募では採択者と申請全体に差がなかった指標ですが、3次公募では審査で明示的に評価されます。事業完了を待たずに段階的に賃上げするシナリオを計画に組み込むことが、差をつけるポイントになります。
補助対象経費は?建物費・機械装置費など5区分
補助対象経費は、建物費・機械装置費・ソフトウェア費・外注費・専門家経費の5区分です。建物・機械装置・ソフトウェアは、いずれも単価100万円(税抜)以上のものに限られます。
| 経費区分 | 主な内容 |
|---|---|
| 建物費 | 工場・倉庫・販売施設等の建設、増築、改修、中古建物の取得(建物附属設備・付帯工事を含む) |
| 機械装置費 | 機械装置、工具・器具の購入・製作・借用、一体で行う据付け・運搬(中古は3者以上の相見積が条件) |
| ソフトウェア費 | 専用ソフトウェア・情報システムの購入・構築、クラウドサービス利用 |
| 外注費 | 補助対象の建物・機械装置・ソフトウェアの取得に必要な加工・設計・検査等の外注 |
| 専門家経費 | 補助対象の資産取得のために依頼した専門家への謝金・旅費(1日5万円が上限) |
- 外注費と専門家経費の合計は、投資額(建物費・機械装置費・ソフトウェア費の合計)未満にする必要があります。
- 土地代、建物の単なる購入・賃貸、構築物(門・塀・舗装等)、公道を走る車両、汎用のPC・タブレット、更新投資、投資計画書の作成費用は対象外です。
- 支払いは銀行振込に限られ、現金払・手形払は対象外です。
- 交付申請時には原則2者以上の相見積が必要です。応募段階で複数社から見積を取っておくと、採択後の手続きが早く進みます。
- 応募時に計上していない経費を、交付申請時に追加することは認められません。
審査のポイントは?経営力・波及効果・実現可能性の3観点
審査は1次(書面)と2次(プレゼン)の2段階で、「経営力」「波及効果」「実現可能性」の3観点から評価されます。1次審査は定量面、2次審査は地域ブロックごとの審査会で外部有識者が定性面も含めて評価します。
| 観点 | 主な審査内容 |
|---|---|
| 経営力 | 売上高100億円に向けたビジョンと5年程度の事業戦略、高い売上高成長率・付加価値増加率、売上高投資比率(本補助事業に限る)、賃上げ計画の妥当性(足下の賃上げを含む)、市場分析と差別化、成果目標と管理体制 |
| 波及効果 | 域内仕入の拡大、サプライチェーンへの波及、イノベーション創出、地域のモデル企業としての取組(パートナーシップ構築宣言、事業継続力強化計画、えるぼし・くるみん認定等) |
| 実現可能性 | 早期に投資を実行できる経営体制、財務状況(ローカルベンチマーク)、金融機関のコミットメント(確認書) |
また、大規模災害(いわゆる本激)や局地激甚災害で重複被災した地域の事業には、主に1次審査で事業基盤・財務状態への影響に配慮して審査する措置が追記されました。
2次公募の採択率は?採択者の傾向をデータで解説
2次公募は申請872件に対し採択224件で、採択倍率は約3.9倍でした。1次公募(申請1,270件・採択211件)の約6.0倍から倍率は下がったものの、4社に3社は不採択という厳しい水準です。
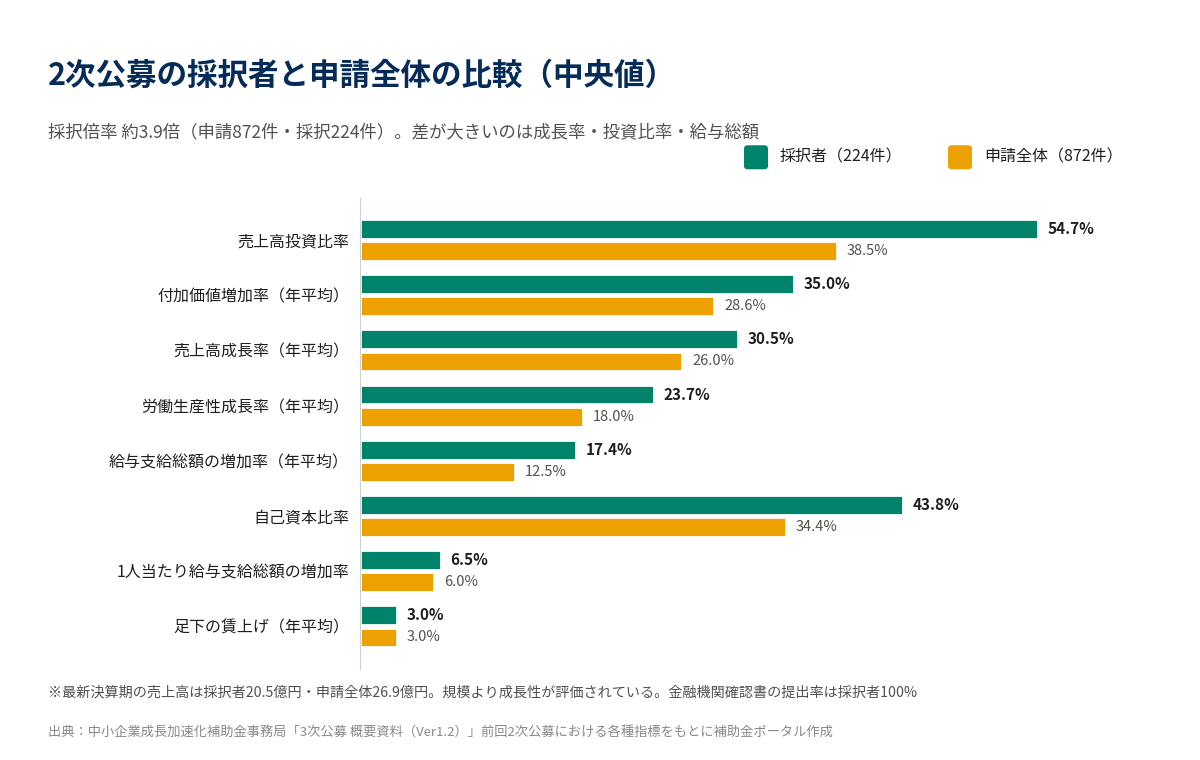
| 指標(中央値) | 2次採択者 | 2次申請全体 | 1次採択者 |
|---|---|---|---|
| 全社売上高成長率(年平均) | 30.5% | 26.0% | 23.7% |
| 全社付加価値増加率(年平均) | 35.0% | 28.6% | 25.7% |
| 労働生産性成長率(年平均) | 23.7% | 18.0% | 14.8% |
| 売上高投資比率 | 54.7% | 38.5% | 44.0% |
| 最新決算期の売上高 | 20.5億円 | 26.9億円 | 21.9億円 |
| 補助事業全体の経費(税抜) | 11.3億円 | 10.3億円 | 11.0億円 |
| EBITDAマージン | 9.4% | 6.8% | 8.0% |
| 1人当たり給与支給総額の増加率(年平均) | 6.5% | 6.0% | 5.6% |
| 給与支給総額の増加率(年平均) | 17.4% | 12.5% | 9.8% |
| 足下の賃上げ(年平均) | 3.0% | 3.0% | 2.4% |
| 自己資本比率 | 43.8% | 34.4% | 36.2% |
| ローカルベンチマーク得点 | 22.3点 | 21.0点 | 21.7点 |
| ROA | 5.1% | 3.7% | - |
※1次公募の給与関連指標は役員を含めて集計(2次公募は従業員のみ)。
採択者の売上高中央値(20.5億円)は申請全体(26.9億円)より小さく、評価されているのは現在の規模より成長率・投資比率・収益性です。採択者の「金融機関による確認書」提出率は100%(224件中224件)でした。任意書類ですが、実質的には必須と考えるべきでしょう。
審査員は何を見ている?公表されたコメントの要点
事務局の概要資料には、2次公募の審査員の感想が掲載されています。要点は次のとおりです。
- 経営者自身の言葉で、さまざまな質問にブレずに答えられるか
- 数字の根拠、実現する仕組み、人材確保の手段がかみ合っているか
- 補助金が取れなければ何もしない「補助金ありき」の計画になっていないか
- 国内市場だけでなく、輸出やM&Aなど100億円に届く打ち手があるか
- 金融機関のコメントが、プラス面だけでなく課題と解決策まで踏み込んでいるか
出典:中小企業成長加速化補助金 3次公募 概要資料(Ver1.2)
中堅等大規模成長投資補助金(100億宣言枠)との違いは?
中堅等大規模成長投資補助金は、補助率1/3・上限50億円で、投資額15億円以上(100億宣言企業)の大型投資を支援する別事業です。新規公募分として基金2,000億円が措置され、そのうち1,000億円程度が100億宣言企業向けに確保されています。
| 項目 | 中小企業成長加速化補助金 | 中堅等大規模成長投資補助金(100億宣言企業) |
|---|---|---|
| 対象者 | 売上高100億円を目指す中小企業 | 中堅・中小企業(常時使用する従業員2,000人以下の会社等) |
| 補助率 | 1/2 | 1/3 |
| 補助上限額 | 5億円 | 50億円 |
| 投資額要件 | 1億円以上 | 15億円以上 |
| 賃上げ要件 | 1人当たり給与支給総額 年平均4.5%以上 | 対象事業に関わる従業員等の1人当たり給与支給総額 年平均4.5%以上 |
| 事業期間 | 交付決定日から14か月以内〜24か月以内 | 交付決定日から最長で令和10年12月31日まで |
投資額が15億円を超える計画なら、補助上限の大きい大規模成長投資補助金も比較対象になります。公募は準備が整い次第、同補助金の事務局から案内される予定です。
公募要領・申請様式はどこで入手?申請方法と提出書類
公募要領・概要資料・FAQは100億企業成長ポータルからダウンロードできます。申請様式は9月29日に同ポータルで公開予定です。申請は電子申請システム「Jグランツ」のみで受け付けます。
Jグランツの利用には「GビズIDプライムアカウント」が必要です。取得には2週間程度かかる場合があるため、未取得なら急いで手続きしてください。
- 投資計画書(様式1、40ページ以内、PDF)
- 投資計画書別紙(様式2、Excel)
- ローカルベンチマーク(様式3、Excel)
- 決算書等3期分(PDF、製造業は製造原価明細書も必須)
- 金融機関による確認書(様式4、該当者のみ。2次採択者の提出率100%)
- リース取引に係る宣誓書・リース料軽減計算書(様式5・6、リース会社と共同申請する場合のみ)
提出書類に不備があると、内容にかかわらず審査対象になりません。Jグランツでは30MBを超えるファイルは提出できない点にも注意が必要です。
2次審査(プレゼン)のルール
2次審査では、代表権を持つ経営者自身がプレゼンと質疑応答を行います。経営者が出席しない場合は審査上不利になる可能性があります。
役員や事業責任者の同席、確認書を出した金融機関担当者の同席は可能です。一方で、外部コンサルティング会社等の同席は、経営顧問などの形でも認められません。発覚した場合は不採択や交付決定取消の対象になります。
採択後の流れと報告義務
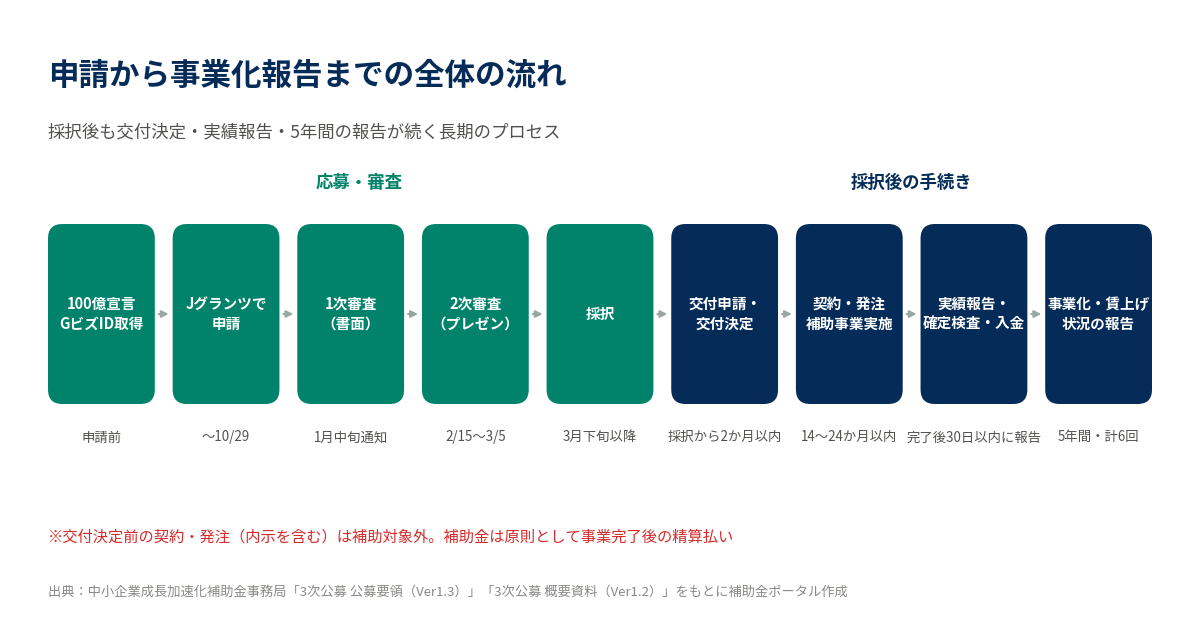
- 採択決定から2か月以内に交付申請
- 交付決定後に契約・発注(事業期間は交付決定日から14〜24か月以内)
- 事業完了から30日以内(または事業期間終了日の早い方)に実績報告、確定検査を経て原則精算払い
- 基準年度終了後から5年間(計6回)、事業化状況と賃上げ状況を報告
補助金は後払いのため、事業期間中の資金は自社で手当てする必要があります。金融機関と早めに協議しておくことが、確認書の取得にもつながります。
中小企業成長加速化補助金に関するよくある質問
3次公募が最後の公募になる?
事務局は、令和7年度補正予算分は3次公募で終了する見込みとしています。4次公募の予定は現時点で示されておらず、今後の情報は100億企業成長ポータルで案内される予定です。
3次公募の申請期間はいつからいつまで?
2026年9月29日(火)から10月29日(木)15:00までです。締切時刻を過ぎると受け付けられないため、Jグランツでの提出は余裕を持って行ってください。
公募要領はどこで見られる?最新版は?
100億企業成長ポータル(growth-100-oku.smrj.go.jp)で公開されています。9月24日時点の最新版は2026年9月18日改訂のVer1.3で、2次公募との対照版も掲載されています。
申請様式や公募説明会動画はいつ公開される?
ポータルでは、申請様式と公募説明会動画を9月29日(火)に公開すると案内されています。公募要領上の説明会の予定は「9月下旬」です。
2次公募で不採択でも再申請できる?
再申請は可能です。ただし3次公募では事業期間、足下の賃上げ、投資額の定義、投資比率の算定方法が変わっているため、2次公募の計画をそのまま出し直すのではなく見直しが必要です。
事業期間が14か月になるのはどんな場合?
公募要領では「予算執行可能期間を踏まえ調整」とだけ記載されており、具体的な期間は交付決定時に確定します。工期の長い案件は、事務局への事前相談をおすすめします。
足下の賃上げは何%あればよい?
公募要領が示す最低ラインは、申請時の直近決算期から基準年度までの1人当たり給与支給総額の年平均上昇率が物価上昇率を上回ることです。2次公募の中央値は採択者・申請全体ともに年3.0%でした。
成長加速化補助金は怪しい制度?
中小企業庁・中小機構による正規の補助金で、事務局はTOPPAN株式会社です。ただし賃上げ未達時の返還規定や経営者本人のプレゼン必須などハードルは高く、「必ず採択される」とうたう支援業者には注意が必要です。
コンサルタントはプレゼン審査に同席できる?
同席できません。経営顧問などの形での同席も認められず、発覚すると不採択や交付決定取消の対象になります。同席できるのは役員・事業責任者・共同申請者と、確認書を提出した金融機関の担当者です。
金融機関による確認書は必須?
公募要領上は該当者のみの提出書類ですが、2次公募の採択者は224件すべてが提出していました。審査の「実現可能性」で金融機関のコミットメントが評価されるため、実質的には必須と考えるべきです。
地震などで被災した事業者への配慮はある?
公募要領Ver1.1で、本激や局地激甚災害で重複被災した地域の事業に対し、主に1次審査で配慮する措置が追記されました。熊本県を震源とする地震の影響を受けた事業者への配慮措置は、ポータルで検討中と案内されています。
補助金はいつ受け取れる?
原則として、事業完了後の実績報告と確定検査を経た精算払いです。概算払いが認められる場合もありますが、概算払いを前提にした投資計画は認められません。
まとめ
中小企業成長加速化補助金の3次公募は、2026年9月29日から10月29日15:00までが申請期間で、令和7年度補正予算分では最後の公募になる見込みです。補助率1/2・上限5億円は変わらない一方、事業期間が14〜24か月に変わり、足下の賃上げが審査で明示的に評価されるなど、計画の前提に関わる変更が加わりました。
2次公募の採択者は、売上高成長率30.5%、売上高投資比率54.7%、給与支給総額の増加率17.4%(いずれも中央値)と、申請全体を大きく上回る計画を示していました。100億宣言の公表、GビズIDの取得、金融機関との協議、相見積の取得など、受付開始前にできる準備は今すぐ進めることをおすすめします。
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する