「週20時間以上働いているけれど、10月から社会保険に入らなければいけないの?」――そんな疑問を抱えるパート・アルバイトの方や、対応に追われる人事担当者の方も多いのではないでしょうか。2025年6月に成立した年金制度改正法により、2026年10月1日、「106万円の壁」と呼ばれてきた月額8.8万円の賃金要件が撤廃されました。これにより、週20時間以上など他の加入要件を満たす短時間労働者は、収入額にかかわらず社会保険の加入対象となります。
背景にあるのが、最低賃金の急上昇です。2026年度の地域別最低賃金は、全国加重平均で1,177円(前年度比+56円)。最も低い宮崎県でも1,085円となり、10月1日から12月2日にかけて順次発効します。賃金要件がなくなったことで、短時間労働者の加入判断では「週20時間以上働くかどうか」がこれまで以上に重要になります。ただし、2026年10月時点では企業規模要件なども残っています。
本記事では、パート・アルバイトの社会保険加入条件、令和8年度(2026年度)の保険料率と月収別の負担額、週20時間前後で働く場合の手取り比較、2026年10月に始まった保険料調整制度、130万円の壁(扶養)との関係、企業が確認すべき対応までを、厚生労働省・日本年金機構・協会けんぽの公的資料をもとに解説します。
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する
この記事の目次
 お問い合わせ
 専門家を探す

2026年10月から社会保険の加入条件はどう変わる?
2026年10月1日、短時間労働者の社会保険加入条件のうち「所定内賃金が月額8.8万円以上」という賃金要件が撤廃されました。2027年10月以降は企業規模要件も段階的になくなり、2035年10月には従業員10人以下の企業まで対象です。改正の全体像は次のとおりです。
| 変更点 | 概要 | 時期 |
|---|---|---|
| 賃金要件の撤廃 | 月額8.8万円(年収約106万円)の賃金要件が撤廃。週20時間以上など他の要件を満たす短時間労働者は、収入額にかかわらず加入対象となる | 2026年10月 |
| 保険料調整制度の開始 | 標準報酬月額12.6万円以下などの条件を満たす短時間労働者について、事業主が本人負担の一部を追加負担できる時限措置(通算3年間) | 2026年10月 |
| 最低賃金減額特例対象者の任意加入 | 最低賃金の減額特例(最低賃金法第7条)の対象者が、一定の条件のもと健康保険・厚生年金保険に任意加入できる制度が開始 | 2026年10月 |
| 企業規模要件の段階的撤廃 | 「51人以上→36人以上→21人以上→11人以上→全企業」の順に段階的に撤廃 | 2027年10月〜2035年10月 |
| 個人事業所の適用対象拡大 | 常時5人以上の従業員を雇用する個人事業所で、法定17業種以外の全業種も加入対象となる(施行時点で既にある事業所は当分の間対象外) | 2029年10月 |
撤廃されたのは「106万円の壁」=賃金要件
2026年10月に撤廃されたのは、月額8.8万円以上という賃金要件です。月額8.8万円を週20時間勤務で割り戻すと時給は約1,016円。2025年度の改定ですでに全都道府県の最低賃金がこの水準を超え、2026年度は全国加重平均1,177円、最低額でも1,085円まで上がりました。ただし、最低賃金法第7条の減額特例許可を受け、所定内賃金が月額8.8万円未満の「特定減額特例対象者」は原則として加入対象外となり、本人の申出により任意加入できます。
つまり、最低賃金以上で週20時間働けば賃金要件は自動的に満たされる状態で、要件として機能しなくなったのです。厚生労働省の試算では、賃金要件の撤廃と企業規模要件の撤廃、個人事業所の非適用業種の解消をあわせると、約200万人が新たに厚生年金の加入対象になります。このうち企業規模要件の撤廃等による分が約90万人、賃金要件の撤廃(最低賃金の引上げを含む)による分が約110万人です。
企業規模要件は2027年10月から2035年10月まで段階的に撤廃
現行の企業規模要件(厚生年金の被保険者数51人以上)は、2027年10月から2035年10月にかけて次の順で撤廃されます。最終的には従業員10人以下の企業まで、すべて加入義務の対象です。
| 時期 | 新たに対象となる企業規模 |
|---|---|
| 2027年10月 | 従業員36〜50人の企業 |
| 2029年10月 | 従業員21〜35人の企業 |
| 2032年10月 | 従業員11〜20人の企業 |
| 2035年10月 | 従業員10人以下の企業(企業規模要件の完全撤廃) |
ここでいう「従業員数」は、フルタイムの従業員と、週の労働時間・月の労働日数がフルタイムの4分の3以上の従業員の合計です。パートとして社会保険に加入している短時間労働者の人数は含みません。
従業員50人以下の会社のパートは2026年10月から加入対象になる?
従業員50人以下の会社のパート・アルバイトは、2026年10月時点では原則として新たな加入対象になりません。賃金要件は撤廃されますが、企業規模要件(厚生年金の被保険者数51人以上)が2027年9月まで残るためです。
2026年10月1日からは、短時間労働者の加入判定で「月額8.8万円以上」という賃金要件を確認する必要がなくなりました。ただし、通常の最低賃金が適用される労働者は、すでに週20時間働けば月額8.8万円を上回る水準となっていたため、今回の撤廃だけで新たに加入対象となる人が広く生じるわけではありません。
2026年10月時点では、51人以上の企業に勤め、週20時間以上、2か月を超える雇用見込み、学生でないことなどの要件を満たす短時間労働者が加入対象です。50人以下の企業では、4分の3基準(正社員の4分の3以上働く)を満たす人などを除き、企業規模要件が残っています。
ただし例外があります。労使の合意(同意対象者の2分の1以上)によって「任意特定適用事業所」になれば、50人以下の企業でも週20時間以上のパートを社会保険に加入させられます。2026年10月1日以降に任意特定適用事業所となった場合は、保険料調整制度も利用可能です。自社がいつ義務化の対象になるかは、従業員数と企業規模要件のスケジュールを照らし合わせて確認しましょう。
パートが加入する「社会保険」とは?対象となる保険の種類
パートの「社会保険加入」とは、一般的に健康保険と厚生年金保険の2つ(40〜64歳は介護保険を含む)に加入することを指します。雇用保険と労災保険は「労働保険」と呼ばれ、加入条件が別に定められています。| 保険の種類 | 主な給付 | パートの加入条件 |
|---|---|---|
| 健康保険 | 医療費の自己負担3割、傷病手当金、出産手当金など | 厚生年金保険と同じ条件で加入(セットで加入) |
| 厚生年金保険 | 老齢厚生年金、障害厚生年金、遺族厚生年金 | 4分の3基準を満たす、または週20時間以上などの短時間労働者要件を満たす |
| 介護保険 | 介護が必要になったときの介護サービス | 健康保険に加入している40〜64歳は自動的に加入 |
| 雇用保険 | 失業時の基本手当、育児休業給付など | 週20時間以上かつ31日以上の雇用見込み(2028年10月から週10時間以上) |
| 労災保険 | 業務中・通勤中のけがや病気の補償 | 雇用形態や労働時間にかかわらず全員が対象(保険料は事業主が全額負担) |
勤務先の社会保険に加入すると、配偶者の扶養から外れて自分で保険料を負担する一方、国民健康保険や国民年金にはない傷病手当金・出産手当金、厚生年金の上乗せといった給付を受けられるようになります。
パート・アルバイトの社会保険加入条件は?
パート・アルバイトが社会保険に加入するかどうかは、「4分の3基準を満たすか」、満たさない場合は「短時間労働者の要件を満たすか」の2段階で判断します。4分の3基準は企業規模を問いませんが、短時間労働者の要件には企業規模要件があります。
4分の3基準とは?企業規模を問わず加入対象
4分の3基準とは、正社員の週の所定労働時間と月の所定労働日数がいずれも4分の3以上であれば、社会保険への加入義務が生じるという基準です。この基準を満たす場合は、勤務先の企業規模や賃金額に関係なく加入対象となります。
たとえば正社員の所定労働時間が週40時間・月20日の会社であれば、週30時間以上かつ月15日以上働くパートが該当します。「週30時間働いているのに社会保険に入っていない」という場合は、加入漏れの可能性が高いと考えられます。
4分の3基準を満たさない場合の要件は2026年10月にどう変わる?
4分の3基準を満たさない短時間労働者は、次の要件をすべて満たすと加入対象です。2026年10月に賃金要件が外れ、要件は5つから4つに減ります。
| 要件 | 2026年9月まで | 2026年10月以降 |
|---|---|---|
| 企業規模 | 厚生年金の被保険者数51人以上 | 51人以上(2027年10月から段階的に撤廃) |
| 週の所定労働時間 | 20時間以上 | 20時間以上(変更なし) |
| 雇用期間の見込み | 2か月を超える見込み | 2か月を超える見込み(変更なし) |
| 賃金 | 所定内賃金が月額8.8万円以上 | 撤廃 |
| 学生 | 学生でないこと | 学生でないこと(変更なし) |
週の所定労働時間には、残業時間は原則として含みません。ただし実労働時間が2か月連続で週20時間以上となり、引き続き同様の状態が続くと見込まれる場合は、3か月目から加入対象となります。契約上は週18時間でも恒常的に週22時間働いているようなケースは、加入対象と判断される可能性があるため注意が必要です。
週の労働時間別・社会保険の加入対象早見表
自分が加入対象かどうかは、週の所定労働時間でおおむね判断できます。正社員の所定労働時間を週40時間・月20日と仮定した場合の目安は次のとおりです。
| 働き方 | 週の所定労働時間 | 2026年10月以降の社会保険 | 雇用保険 |
|---|---|---|---|
| 週5日8時間 | 40時間 | 加入対象(企業規模を問わない) | 加入対象 |
| 週5日6時間 | 30時間 | 加入対象(4分の3基準・企業規模を問わない) | 加入対象 |
| 週4日6時間 | 24時間 | 51人以上の企業なら加入対象(賃金額は問わない) | 加入対象 |
| 週4日5時間 | 20時間 | 51人以上の企業なら加入対象(賃金額は問わない) | 加入対象 |
| 週3日6時間 | 18時間 | 加入対象外 | 対象外(2028年10月から対象) |
| 週3日4時間 | 12時間 | 加入対象外 | 対象外(2028年10月から対象) |
週20時間が加入・非加入の分岐点です。2026年10月以降は「106万円の壁」ではなく「週20時間の壁」を意識した働き方が主流になると見込まれます。
学生アルバイトは社会保険に加入する?
昼間の学校に通う学生は、原則として短時間労働者としての社会保険の加入対象外です。ただし次に該当する場合は、学生であっても加入対象として扱われます。
- 卒業後も引き続き同じ事業所に使用される予定の人
- 休学中の人
- 定時制課程・通信制課程に在学する人
- 社会人大学院生など、これらに準じる人
- 4分の3基準(週30時間以上など)を満たしている人
見落とされやすいのが最後の項目です。4分の3基準を満たす学生は、昼間部の学生であっても加入対象となります。長期休暇中に集中してシフトを入れる学生アルバイトを抱える企業は、契約上の所定労働時間を必ず確認しておきましょう。
パートの社会保険料はいくら引かれる?令和8年度の料率で試算
社会保険料は、給与の支給額そのものではなく「標準報酬月額」(報酬を一定の幅で区切った等級)に保険料率を乗じて計算し、事業主と従業員で折半します。令和8年度は協会けんぽの健康保険料率が40都道府県で引き下げられた一方、介護保険料率の引き上げと子ども・子育て支援金の新設があり、控除額が変わっています。
令和8年度(2026年度)の社会保険料率一覧
令和8年度の協会けんぽ健康保険料率は全国平均で9.9%となり、令和7年度(10.0%)から引き下げられました。東京都は前年度の9.91%から9.85%に引き下げられ、2026年3月分(4月納付分)から適用されています。
| 種類 | 料率(令和8年度・東京都) | 本人負担 | 備考 |
|---|---|---|---|
| 健康保険料率 | 9.85%(労使折半) | 4.925% | 都道府県により異なる。全国平均9.9%、最高は佐賀県10.55%、最低は新潟県9.21%。令和8年3月分(4月納付分)から適用 |
| 介護保険料率 | 全国一律1.62%(労使折半) | 0.81% | 40〜64歳の介護保険第2号被保険者のみ。令和7年度の1.59%から引き上げ |
| 厚生年金保険料率 | 全国一律18.3%(労使折半) | 9.15% | 平成29年9月以降据え置き |
| 子ども・子育て支援金率 | 全国一律0.23%(労使折半) | 0.115% | 令和8年4月分(5月納付分)から新設。健康保険料とあわせて徴収 |
| 子ども・子育て拠出金率 | 0.36%(事業主が全額負担) | なし | 厚生年金保険料と一緒に納付。子ども・子育て支援金とは別制度 |
| 雇用保険料率(一般の事業) | 合計1.35% | 0.5% | 事業主負担0.85%。令和7年度の1.45%から0.1ポイント引き下げ。令和8年4月1日から適用 |
月収別・社会保険料の本人負担額はいくら?
東京都・協会けんぽ・40歳未満の場合、月収別の本人負担額の目安は次のとおりです。健康保険と厚生年金保険では標準報酬月額の等級区分が異なり、厚生年金保険の標準報酬月額の下限は88,000円である点に注意してください。
| 月収 | 標準報酬月額(健保/厚年) | 健康保険料 | 厚生年金保険料 | 子ども・子育て支援金 | 本人負担合計(月額) |
|---|---|---|---|---|---|
| 8万円 | 78,000円/88,000円 | 約3,842円 | 8,052円 | 約90円 | 約11,983円 |
| 9万円 | 88,000円/88,000円 | 4,334円 | 8,052円 | 約101円 | 約12,487円 |
| 10万円 | 98,000円/98,000円 | 約4,827円 | 8,967円 | 約113円 | 約13,906円 |
| 12万円 | 118,000円/118,000円 | 約5,812円 | 10,797円 | 約136円 | 約16,744円 |
| 13万円 | 126,000円/126,000円 | 約6,206円 | 11,529円 | 約145円 | 約17,879円 |
| 15万円 | 150,000円/150,000円 | 約7,388円 | 13,725円 | 約173円 | 約21,285円 |
たとえば月収8万円の場合、標準報酬月額は健康保険で78,000円、厚生年金保険では下限の88,000円が適用され、健康保険料は78,000円×9.85%÷2=3,841.5円、厚生年金保険料は88,000円×18.3%÷2=8,052円と計算します。40〜64歳はこれに介護保険料(1.62%を労使折半、月収10万円なら約794円)が加わり、週20時間以上働いていれば雇用保険料(本人負担0.5%)も控除されます。月収には基本給のほか通勤手当や残業代も含まれます。
名称が似ていますが、両者は別の制度です。
・子ども・子育て支援金(0.23%):2026年4月分から新設。健康保険料とあわせて徴収され、事業主と労働者で折半負担。こども未来戦略「加速化プラン」の財源に充てられる。
・子ども・子育て拠出金(0.36%):厚生年金保険料と一緒に納付され、事業主が全額負担。児童手当や地域の子育て支援事業の財源。
給与計算で混同しないよう、システム設定時には特に注意が必要です。
2026年10月からパートの働き方はどう変わる?週20時間未満に抑えるべき?
2026年10月以降、51人以上の企業で働くパートは「週20時間未満に抑えて扶養内にとどまる」か「週20時間以上働いて社会保険に加入する」かの選択になります。手取りだけで比べると、週20時間ちょうどで加入すると一時的に手取りが減り、週23時間程度まで働くと加入前の手取りを上回るのが目安です。
週19時間と週20時間以上で手取りはいくら変わる?
時給1,177円(2026年度の全国加重平均)、東京都・協会けんぽ・40歳未満、配偶者の扶養に入っている人を想定し、所得税・住民税を除いた社会保険料と雇用保険料だけで月の手取りを比べると次のとおりです。
| 週の労働時間 | 月収(目安) | 標準報酬月額 | 社会保険料(本人負担) | 雇用保険料 | 手取り(税引前) |
|---|---|---|---|---|---|
| 週19時間(社会保険なし) | 約96,900円 | ― | 0円 | 0円 | 約96,900円 |
| 週20時間(加入) | 約102,000円 | 104,000円 | 約14,758円 | 約510円 | 約86,700円 |
| 週22時間(加入) | 約112,200円 | 110,000円 | 約15,609円 | 約561円 | 約96,000円 |
| 週23時間(加入) | 約117,300円 | 118,000円 | 約16,744円 | 約587円 | 約100,000円 |
週20時間ちょうどで加入すると、週19時間のときより月1万円ほど手取りが減ります。ただし勤務先が保険料調整制度を利用できる場合、標準報酬月額104,000円では1・2年目の健康保険料・厚生年金保険料の本人負担割合が36%となり、子ども・子育て支援金を含む本人負担は約10,660円まで下がります。
社会保険に加入したくない場合はどうすればいい?
加入要件を満たせば、本人の希望にかかわらず加入は義務です。加入を避けたい場合は、勤務先と相談して週の所定労働時間を20時間未満にするしかありません。ただし恒常的な残業で実労働時間が週20時間以上になると、加入対象になる点に注意が必要です。
もっとも、目先の手取りだけで判断するのは早計です。厚生年金に1年加入するだけで、老齢厚生年金は年額約5,200円が終身で上乗せされます(月収8.8万円の場合)。さらに、病気で働けないときの傷病手当金や産休中の出産手当金も受け取れます。すでに扶養を外れて国民年金(令和8年度は月額17,920円)と国民健康保険を自分で払っている人なら、社会保険に加入したほうが保険料負担が下がるケースも少なくありません。
労働政策研究・研修機構(JILPT)の調査(2024年実施)では、従業員51〜100人規模の企業で適用拡大の対象となった労働者のうち、13.4%が労働時間を変えずに加入し、10.9%が加入を避けるために労働時間を短縮しました。家計全体と将来の年金を見据えて、どちらを選ぶかを考えることが大切です。
106万円の壁撤廃後「130万円の壁」はどうなる?
2026年10月に撤廃されたのは106万円の壁(勤務先で社会保険の加入義務が生じる賃金要件)であり、130万円の壁(健康保険の被扶養者から外れる基準)は残ります。ただし130万円の壁も、2025年10月と2026年4月に取扱いが見直され、実質的に緩和されています。
106万円の壁と130万円の壁は何が違う?
2つの壁は、判断する主体も、超えたときに起きることも異なります。
| 項目 | 106万円の壁 | 130万円の壁 |
|---|---|---|
| 意味 | 勤務先で社会保険の加入義務が生じる基準 | 配偶者や親の健康保険の被扶養者から外れる基準 |
| 判断する人 | 勤務先(労働時間・賃金で判定) | 被保険者が加入する健康保険の保険者 |
| 対象 | 厚生年金の被保険者51人以上の企業に勤める人 | 企業規模を問わずすべての被扶養者 |
| 2026年10月以降 | 撤廃(週20時間が基準に) | 存続(判定方法は2026年4月に変更済み) |
週20時間未満で働き、勤務先で社会保険に加入しない人にとっては、引き続き130万円の壁が扶養の境界線となります。
19〜22歳は2025年10月から「150万円の壁」に引き上げ
2025年10月1日以降に扶養認定を受ける19歳以上23歳未満の人(被保険者の配偶者を除く)は、被扶養者の年間収入要件が130万円未満から150万円未満に引き上げられました。年齢は扶養認定日が属する年の12月31日時点で判定します。
この見直しは、令和7年度税制改正で創設された特定親族特別控除にあわせたものです。大学生世代のアルバイトは、月額でおよそ125,000円未満まで扶養にとどまれる計算になります。60歳以上または障害者の場合の180万円未満という基準に変更はありません。
2026年4月から扶養の年収判定は「労働契約ベース」に
2026年4月1日以降に扶養認定を受ける場合、年間収入は労働条件通知書など労働契約の内容から見込まれる金額で判定されます。従来の「今後1年間の収入見込み」による総合判断から、契約書ベースの判定に変わりました。
これにより、繁忙期の残業などで一時的に実際の年収が130万円を超えても、それが社会通念上妥当な範囲にとどまるなら、直ちに扶養から外れることはありません。ただし、シフト制で労働時間の記載が不明確な場合や、契約期間が認定日から1年未満の場合などは、従来どおり給与明細書や課税証明書で判定します。一時的な収入増について事業主の証明を添付する「被扶養者認定の円滑化」の取扱いも、2025年10月の通知で恒久化されています。
【2026年10月開始】保険料調整制度とは?対象者と負担軽減の仕組み
保険料調整制度は、社会保険の適用拡大で新たに加入する短時間労働者について、事業主が本人負担分の一部を追加で負担し、本人の保険料を軽減できる仕組みです。2026年10月1日に開始し、事業所が申し出た月から通算3年間の時限措置として運用されます。
事業主が追加負担した保険料は、いったん納付したあと3か月後の保険料額から差し引かれるため、最終的な事業主の負担は増えません。従業員が将来受け取る年金額も減りません。一方で、いったん利用を始めると途中でやめることはできません。
保険料調整制度の対象となる事業所・従業員は?
対象となる事業所は次のいずれかです。すでに51人以上で特定適用事業所となっている企業は対象外です。
- 2026年10月1日以降に任意特定適用事業所となった事業所(2026年9月30日以前から任意特定適用事業所の場合は対象外)
- 2027年10月以降、企業規模要件の段階的撤廃により特定適用事業所となった事業所(従業員36〜50人、21〜35人、11〜20人、10人以下)
対象となる従業員は、短時間労働者として健康保険・厚生年金保険に加入する被保険者のうち、標準報酬月額が126,000円以下の人です。報酬月額では13万円未満が目安です。
また、保険料調整制度は事業所単位で適用されるため、対象となる従業員のうち一部の人だけを選んで適用することはできません。
保険料はいくら軽減される?月収別の負担割合と軽減額
軽減の度合いは月収によって異なり、月収が低いほど軽減幅が大きくなります。制度利用3年目は軽減幅が半減します。以下は、労使合計の保険料に対する従業員と事業主の負担割合(通常は50:50)と、東京都・40歳未満で試算した1・2年目の本人負担の軽減額の目安です。
| 月収(標準報酬月額) | 従業員:事業主(1・2年目) | 従業員:事業主(3年目) | 本人負担の軽減額(1・2年目・月額目安) |
|---|---|---|---|
| 9.3万円未満(8.8万円以下) | 25:75 | 37.5:62.5 | 約6,193円 |
| 9.3万〜10.1万円未満(9.8万円) | 30:70 | 40:60 | 約5,518円 |
| 10.1万〜10.7万円未満(10.4万円) | 36:64 | 43:57 | 約4,098円 |
| 10.7万〜11.4万円未満(11万円) | 41:59 | 45.5:54.5 | 約2,787円 |
| 11.4万〜12.2万円未満(11.8万円) | 45:55 | 47.5:52.5 | 約1,661円 |
| 12.2万〜13万円未満(12.6万円) | 48:52 | 49:51 | 約709円 |
たとえば標準報酬月額8.8万円では、1・2年目の健康保険料・厚生年金保険料の本人負担が通常の50%から25%に軽減され、軽減額は東京都・40歳未満の場合で月約6,193円です。一方、標準報酬月額12.6万円では本人負担割合は48%で、軽減額は月約709円にとどまります。なお、子ども・子育て支援金などは軽減対象外です。「一律に半額になる制度」ではない点を、従業員に正確に伝えることが重要です。
保険料調整制度を利用するための手続きは?
制度を利用するには、事業所が保険料調整制度の対象となった日から2年以内に「保険料調整開始申出書」を提出します。提出先は事務センターへの郵送、または管轄の年金事務所への郵送・窓口持参で、電子申請はできません。健康保険組合に加入している場合は、各組合への確認が必要です。
従業員50人以下の企業が2026年10月から制度を利用するには、先に任意特定適用事業所となる手続きが必要です。同意対象者(厚生年金保険の被保険者、70歳以上被用者、短時間労働者)の2分の1以上の同意を得たうえで、任意特定適用事業所申出書・同意を示す書類・短時間労働者の被保険者資格取得届を提出します。こちらの手続きは電子申請も可能です。
・対象は2026年10月以降に任意特定適用事業所となった事業所と、2027年10月以降に適用拡大の対象となる事業所(51人以上の既存の特定適用事業所は対象外)
・短時間労働者として社会保険に加入する人のうち、標準報酬月額126,000円以下が対象
・健康保険料・厚生年金保険料の本人負担割合は1・2年目で25%〜48%。3年目は軽減幅が半減
・介護保険料、子ども・子育て支援金、賞与にかかる保険料は軽減対象外
・事業所単位で適用され、対象者の一部だけを選んで利用することはできない
・利用期間は申し出た月から通算3年間。事業主の任意で途中終了することはできない
・事業主の追加負担分は3か月後の保険料から差し引かれ、最終負担は増えない
・従業員の将来の年金額は減らない
参考:日本年金機構 保険料調整制度とは
社会保険への加入義務がある事業所とは?
社会保険への加入義務は、まず「事業所が社会保険の適用対象か」、次に「従業員が加入条件を満たしているか」で判断します。事業所には、加入が法律で義務付けられている「強制適用事業所」と、義務付けられていない「任意適用事業所」があります。
| 区分 | 内容 |
|---|---|
| 強制適用事業所 | 【法人事業所】従業員1名以上の法人(株式会社など)が、従業員や役員に給与を支払っている場合に加入義務が発生。【個人事業所】常時5名以上の従業員を雇用し、かつ法定17業種に該当する場合に加入義務が発生 |
| 任意適用事業所 | 【個人事業所】従業員が5名未満の場合。【非適用業種の個人事業所】農業、林業、水産業、一部のサービス業、宗教関連など |
任意適用事業所が社会保険に加入するには、被保険者となる人の半数以上の同意を得たうえで、厚生労働大臣の認可を受ける必要があります。なお2029年10月以降は、常時5人以上の従業員を雇用する個人事業所について、法定17業種以外の全業種も強制適用の対象へ拡大されます(施行時点で既に存在する事業所は当分の間、対象外)。
社会保険の加入手続きと未加入の罰則は?
すでに適用事業所となっている企業が新たに従業員を加入させる場合は、資格取得日から5日以内に「被保険者資格取得届」を提出します。2026年10月の賃金要件撤廃で新たに対象となる従業員も、この届出が必要です。電子申請にも対応しているため、対象者が多い企業は電子申請の準備を進めておくと効率的です。
事業所が新規に社会保険へ加入する場合は、事実発生から5日以内に、新規適用届、被保険者資格取得届、被扶養者(異動)届、保険料口座振替納付申出書を事務センター(管轄の年金事務所)へ提出します。法人事業所は90日以内に発行された法人登記簿謄本の添付が必要です。
社会保険への未加入が発覚した場合、次のような不利益が生じます。
- 最大で過去2年分の保険料をさかのぼって徴収される
- 従業員負担分の保険料を事業者側が負担せざるを得なくなる場合がある
- 納付が遅れた保険料に延滞金が発生する
- 従業員から損害賠償を請求されることがある
- 悪質な場合は健康保険法・厚生年金保険法の罰則が適用される
2026年10月以降、企業は何を確認すべき?
2026年10月の賃金要件撤廃後、企業が確認すべきポイントは、対象者の洗い出し、保険料の試算、システム設定の確認、従業員への説明の4つです。まだ対応が完了していない場合は、まず対象者リストを確認しましょう。
週20時間以上働く従業員を洗い出す
2026年10月以降は、月額8.8万円以上かどうかを社会保険の加入判定に使いません。企業は、週20時間以上、2か月を超える雇用見込み、学生でないことなど、賃金以外の要件を満たす短時間労働者を改めて確認してください。契約上の所定労働時間だけでなく、直近の実労働時間もあわせて確認し、契約内容が実態と合っているかを点検しましょう。
洗い出した対象者について、厚生労働省の「社会保険料かんたんシミュレーター」で事業主負担額を試算しておくと、経営層への説明がスムーズになります。従業員への説明では、手取りの変化だけでなく、年金・傷病手当金などの給付面もあわせて伝えることが大切です。
勤怠管理・給与計算システムの設定を見直す
社会保険の加入漏れを防ぐには、勤怠管理システムと給与計算システムによる一元管理が有効です。手作業での管理は人的ミスを招きやすく、加入漏れの主因になります。
あわせて、2026年4月分から徴収が始まった子ども・子育て支援金(0.23%、労使折半)、令和8年度の健康保険料率(東京都9.85%)、介護保険料率(1.62%)、雇用保険料率(本人負担0.5%)が正しく設定されているかを確認しましょう。10月の最低賃金改定にあわせた時給の引き上げも忘れずに反映が必要です。
ダブルワークをする従業員への対応を決める
パートの掛け持ちなど、複数の勤務先がある従業員への対応も整理が必要です。社会保険の加入判定では、複数の勤務先の労働時間は合算しません。勤務先ごとに週20時間以上かどうかを判断します。
| 状況 | 対応 |
|---|---|
| どちらの勤務先でも加入条件を満たしていない | 社会保険に加入する必要はない(労働時間は合算しない) |
| 片方の勤務先で加入条件を満たしている | 条件を満たす勤務先で社会保険に加入する |
| 両方の勤務先で加入条件を満たしている | 両方の勤務先で加入し、「所属選択・二以上事業所勤務届」を提出する |
両方で条件を満たす場合は、従業員本人が主たる事業所を選び、「健康保険・厚生年金保険 所属選択・二以上事業所勤務届」を10日以内に年金事務所へ提出します。保険料は各勤務先の報酬を合算した標準報酬月額をもとに計算され、各事業所が報酬額に応じて按分して負担します。
パートが厚生年金に加入すると年金はいくら増える?
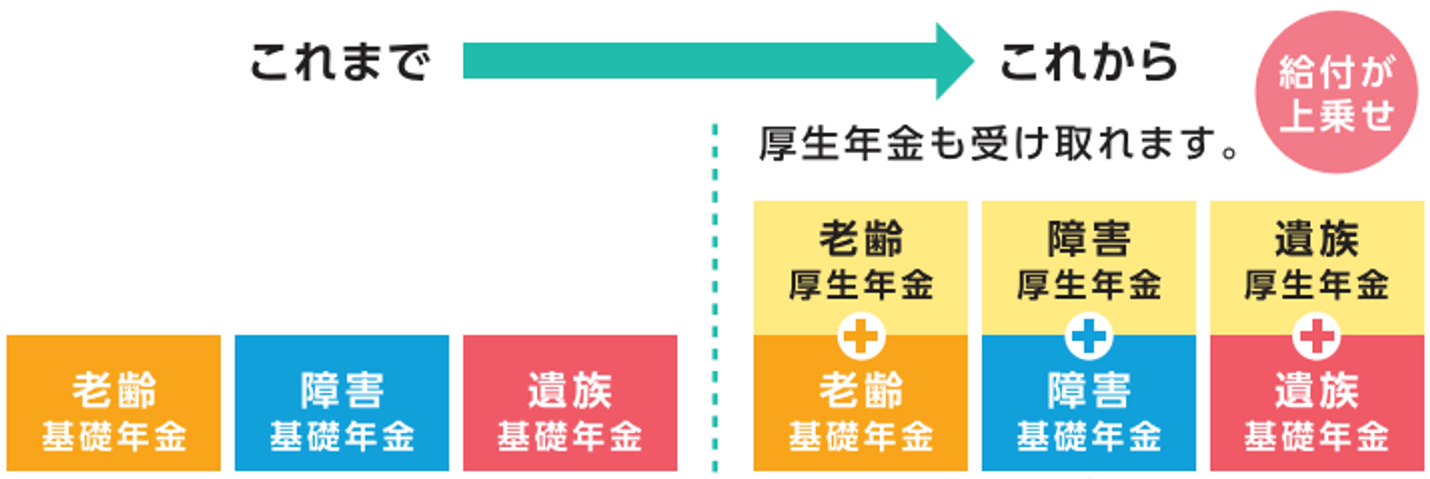
パートが厚生年金に加入すると、老後に受け取る年金が基礎年金(1階)に加えて報酬比例部分(2階)の分だけ上乗せされます。月収8.8万円で20年間加入した場合、上乗せ額は年額約106,800円が終身で続くのが目安です。
老齢厚生年金の上乗せ額はいくら?
月収8.8万円(厚生年金保険料の本人負担は月額約8,100円)で加入した場合の、報酬比例部分の上乗せ額の目安は次のとおりです。
| 加入期間 | 厚生年金保険料(本人負担) | 増える報酬比例部分の年金額(目安) |
|---|---|---|
| 20年間加入 | 月額約8,100円 | 月額約8,900円(年額約106,800円)×終身 |
| 10年間加入 | 月額約8,100円 | 月額約4,400円(年額約52,800円)×終身 |
| 1年間加入 | 月額約8,100円 | 月額約440円(年額約5,200円)×終身 |
60歳以上で厚生年金に加入した場合、過去の加入期間が40年未満であれば、定額部分(1階相当)も加入期間1年あたり年額約2万円増加します。
障害年金・遺族年金・傷病手当金はどう変わる?
厚生年金に加入すると、障害等級1・2級に該当した場合に障害基礎年金へ障害厚生年金が上乗せされます。障害厚生年金は加入期間が短くても300月分の加入とみなして計算されるのが特徴で、3級やより軽い障害でも障害厚生年金または障害手当金(一時金)が支給されます。遺族年金も、遺族基礎年金に遺族厚生年金が上乗せされます。
健康保険に加入すると、業務外のけがや病気で働けなくなった場合、連続3日の待期期間のあと4日目から、通算1年6か月にわたり給与のおおむね3分の2相当の傷病手当金を受け取れます。出産で仕事を休む場合は、産前42日(多胎妊娠は98日)・産後56日の間、給与のおおむね3分の2相当の出産手当金が支給されます。どちらも国民健康保険にはない給付です。
企業にとってのメリットは?
企業にとっての主なメリットは、人材の確保・定着と、就業調整の解消によるシフトの組みやすさです。年収の壁を意識した就業調整がなくなれば、繁忙期の年末にパートがシフトを減らす事態を避けやすくなります。厚生労働省の特設サイトでも、適用拡大を実施した企業から「現場のシフト調整がしやすくなった」という声が紹介されています。求人票に「社会保険完備」と記載できる点も、採用面での訴求材料になります。
雇用保険の加入条件は?2028年10月に週10時間へ拡大
雇用保険の加入条件は、①週の所定労働時間が20時間以上、②31日以上引き続き雇用される見込みがあること、の2つです。この条件を満たせば、パート・アルバイトでも雇用保険への加入義務が生じます。令和8年度の保険料率は一般の事業で合計1.35%、本人負担は0.5%です。
2028年10月1日からは、週の所定労働時間の要件が「20時間以上」から「10時間以上」に引き下げられます。2024年5月に成立した改正雇用保険法によるもので、最大約500万人が新たに被保険者になる見込みです。あわせて被保険者期間の算定基準(賃金支払基礎日数11日以上→6日以上、労働時間80時間以上→40時間以上)も見直されます。
社会保険(健康保険・厚生年金)と雇用保険は加入条件が別物です。2026年10月の社会保険適用拡大と2028年10月の雇用保険適用拡大は、施行時期も内容も異なるため、混同しないよう社内で整理しておきましょう。
社会保険適用拡大で企業が使える助成金は?
社会保険適用拡大に伴う企業の負担を和らげる制度として、キャリアアップ助成金「短時間労働者労働時間延長支援コース」と、2026年10月開始の保険料調整制度が代表的です。助成金で受け取れる額が最も大きいのは、短時間労働者労働時間延長支援コースです。
キャリアアップ助成金「短時間労働者労働時間延長支援コース」とは?
短時間労働者労働時間延長支援コースは、パートの週所定労働時間を延長して新たに社会保険を適用させ、収入を増やす取り組みを行った事業主を支援するコースです。2025年7月1日に新設され、令和8年度も継続実施されています。小規模企業事業主なら1人あたり最大75万円を受給できます。
| 事業主規模 | 1年目の取組(第1期) | 2年目の取組(第2期) | 合計最大 |
|---|---|---|---|
| 小規模企業事業主(常時雇用30人以下) | 最大50万円 | 最大25万円 | 最大75万円 |
| 中小企業事業主 | 最大40万円 | 最大20万円 | 最大60万円 |
| 大企業 | 最大30万円 | 最大15万円 | 最大45万円 |
申請は、取組実施日の前日までにキャリアアップ計画を作成・提出し、週所定労働時間の延長や賃金の増額といった取組を実施したうえで、支給申請書を管轄の都道府県労働局へ提出する流れです。計画書の提出が取組開始前でないと支給対象外になるため、着手のタイミングに注意してください。
かつて設けられていた「社会保険適用時処遇改善コース」は、2026年3月31日(令和7年度末)をもって暫定措置が終了しました。令和8年度以降に社会保険を適用した場合は対象とならないため、「短時間労働者労働時間延長支援コース」の活用を検討しましょう。
パート・アルバイトの社会保険加入条件に関するよくある質問
2026年10月以降、社会保険の加入条件はどう変わりますか?
2026年10月1日、「106万円の壁」として知られた月額8.8万円以上の賃金要件が撤廃され、短時間労働者の加入判定では賃金額を確認しなくなりました。2026年10月時点では、51人以上の企業に勤め、週20時間以上・2か月を超える雇用見込み・学生でないことなどの要件を満たす短時間労働者が加入対象です。ただし、通常の最低賃金が適用される労働者は、すでに週20時間働けば旧賃金要件を満たす水準となっていたため、賃金要件の撤廃だけで新たな加入対象者が広く増えるわけではありません。2026年度の最低賃金は全国加重平均1,177円、最低額でも1,085円となっています。
従業員50人以下の会社のパートも、2026年10月から社会保険に加入しますか?
原則として、2026年10月時点では新たな加入対象になりません。企業規模要件(厚生年金の被保険者数51人以上)が2027年9月まで残るためです。企業規模要件は2027年10月に36〜50人、2029年10月に21〜35人、2032年10月に11〜20人、2035年10月に10人以下の企業へと段階的に拡大します。ただし正社員の所定労働時間・所定労働日数の4分の3以上働くパートは、企業規模に関係なく加入対象です。また、労使合意で任意特定適用事業所となれば、50人以下の企業でも週20時間以上のパートを社会保険に加入させることができます。
106万円の壁撤廃後、130万円の壁(扶養)はどうなりますか?
130万円の壁は撤廃されず、そのまま残ります。2026年10月に撤廃されたのは106万円の壁、つまり勤務先で社会保険の加入義務が生じる賃金要件です。130万円の壁は配偶者や親の健康保険の被扶養者から外れる基準であり、別の制度です。ただし取扱いは緩和されており、2025年10月以降に扶養認定を受ける19歳以上23歳未満の人(被保険者の配偶者を除く)は年間収入要件が150万円未満に引き上げられました。さらに2026年4月以降の認定では、労働条件通知書など労働契約の内容から見込まれる年収で判定されるため、一時的な残業による収入増で直ちに扶養を外れることはありません。
2026年10月に始まった「保険料調整制度」とは何ですか?
保険料調整制度は、社会保険の適用拡大で新たに加入する短時間労働者について、事業主が本人負担分の一部を追加負担できる時限的な制度です。対象となる従業員は、短時間労働者として健康保険・厚生年金保険に加入する被保険者のうち、標準報酬月額126,000円以下の人です。期間は申し出た月から通算3年間で、健康保険料・厚生年金保険料の本人負担割合は標準報酬月額に応じて異なります。1・2年目は25%〜48%、3年目は軽減幅が半減します。介護保険料、子ども・子育て支援金、賞与にかかる保険料は軽減対象外です。また、制度は事業所単位で適用され、対象者の一部だけを選んで利用することはできません。対象事業所は2026年10月以降に任意特定適用事業所となった事業所と、2027年10月以降に適用拡大の対象となる事業所で、すでに51人以上で特定適用事業所となっている企業は対象外です。
社会保険に加入すると、パートの保険料は月にいくら引かれますか?
東京都・協会けんぽ・40歳未満の場合、健康保険料・厚生年金保険料・子ども・子育て支援金の本人負担合計は、月収8万円で約11,983円、月収10万円で約13,906円、月収12万円で約16,744円、月収15万円で約21,285円が目安です。令和8年度の料率は、健康保険料率9.85%(東京都)、厚生年金保険料率18.3%、子ども・子育て支援金率0.23%で、いずれも労使折半です。40〜64歳は介護保険料(1.62%を労使折半)が加わり、週20時間以上働いていれば雇用保険料(本人負担0.5%)も控除されます。厚生年金保険の標準報酬月額の下限は88,000円のため、月収がそれ未満でも88,000円で計算されます。
週20時間で社会保険に加入すると、手取りは減りますか?
週20時間ちょうどで加入すると、一時的に手取りは減ります。時給1,177円・東京都・40歳未満で試算すると、週19時間(月収約96,900円・社会保険なし)の手取りは約96,900円ですが、週20時間(月収約102,000円)で加入すると社会保険料約14,758円と雇用保険料約510円が控除され、手取りは約86,700円になります(所得税・住民税は除く)。週23時間程度まで働くと、手取りは約100,000円となり加入前を上回ります。勤務先が保険料調整制度を利用できる場合は、本人負担がさらに軽減されます。
パートが社会保険に加入したくない場合、断ることはできますか?
加入要件を満たした場合、本人・企業ともに加入を拒否することはできません。加入を避けたい場合は、勤務先と相談して週の所定労働時間を20時間未満にする必要があります。ただし実労働時間が2か月連続で週20時間以上となり、その状態が続くと見込まれる場合は3か月目から加入対象となります。加入すれば老齢厚生年金の上乗せ、傷病手当金、出産手当金などの給付を受けられるため、目先の手取りだけでなく将来の年金や保障も含めて判断することをおすすめします。
2か月以内の雇用契約なら社会保険の加入対象外ですか?
最初の雇用契約期間が2か月以内であっても、次のいずれかに該当する場合は加入対象となります。1つ目は、就業規則や雇用契約書などの書面で、契約が「更新される旨」または「更新される場合がある旨」が明示されている場合です。2つ目は、同じ事業所で同様の雇用契約に基づき働く人が、契約更新などにより最初の契約期間を超えて雇用された実績がある場合です。いずれも2か月を超えて雇用されることが見込まれるとみなされます。
学生アルバイトも社会保険に加入しますか?
昼間の学校に通う学生は、原則として短時間労働者としての社会保険の加入対象外です。ただし、卒業後も引き続き同じ事業所に使用される予定の人、休学中の人、定時制課程・通信制課程に在学する人、社会人大学院生などは加入対象です。また、正社員の所定労働時間・所定労働日数の4分の3以上で働く学生は、昼間部であっても企業規模を問わず加入対象となります。健康保険の被扶養者の年間収入要件は、2025年10月以降に扶養認定を受ける19歳以上23歳未満の人(被保険者の配偶者を除く)について150万円未満に引き上げられています。
掛け持ちで複数のパートをしている場合、社会保険はどうなりますか?
社会保険の加入判定では、複数の勤務先の労働時間は合算しません。勤務先ごとに週20時間以上かどうかを判断するため、2つの勤務先で週15時間ずつ働いている場合は、合計30時間でも加入対象外です。片方の勤務先だけで条件を満たす場合は、その勤務先で加入します。両方の勤務先で条件を満たす場合は両方で加入し、従業員本人が主たる事業所を選んで「健康保険・厚生年金保険 所属選択・二以上事業所勤務届」を10日以内に年金事務所へ提出します。
「子ども・子育て支援金」と「子ども・子育て拠出金」はどう違いますか?
名称は似ていますが別の制度です。子ども・子育て支援金(0.23%)は2026年4月分から新設された制度で、健康保険料とあわせて徴収され、事業主と労働者で折半負担します。こども未来戦略「加速化プラン」の財源に充てられます。一方、子ども・子育て拠出金(0.36%)は厚生年金保険料と一緒に納付され、事業主が全額を負担します。児童手当や地域の子育て支援事業の財源となるものです。給与計算の際は混同しないよう注意が必要です。
2026年10月の賃金要件撤廃後、企業は何を確認すべきですか?
主な確認事項は5点です。1つ目は、週20時間以上働くパート・アルバイトの洗い出し(契約上の所定労働時間と実労働時間の突合)。2つ目は、新たに加入対象となる従業員の社会保険料の試算(厚生労働省の社会保険料かんたんシミュレーターが利用可能)。3つ目は、給与計算システムの設定確認(子ども・子育て支援金0.23%、健康保険料率、介護保険料率1.62%、雇用保険料率の本人負担0.5%、10月からの最低賃金)。4つ目は、対象従業員への制度説明と働き方の確認。5つ目は、キャリアアップ助成金「短時間労働者労働時間延長支援コース」(1人最大75万円)や、50人以下の企業であれば任意特定適用事業所化と保険料調整制度の活用検討です。
まとめ
社会保険の適用拡大は、いよいよ実行の段階に入りました。2026年10月1日に賃金要件(106万円の壁)が撤廃され、同時に保険料調整制度もスタートしました。2027年10月以降は企業規模要件も「36人以上→21人以上→11人以上→全企業」の順に段階的に撤廃され、2035年10月には10人以下の小規模企業まで対象です。
月額8.8万円以上という賃金要件がなくなり、短時間労働者の加入判断では「週20時間以上」がこれまで以上に重要になりました。2026年度の最低賃金は全国加重平均1,177円まで上昇し、最低額の1,085円でも週20時間働けば月8.8万円を超えます。週20時間ちょうどで加入すると手取りは一時的に減りますが、週23時間程度まで働けば加入前を上回り、将来の年金や傷病手当金などの保障も手厚くなります。
一方で、扶養の基準である130万円の壁は残ります。19歳以上23歳未満は150万円未満へ引き上げられ、2026年4月からは労働契約ベースでの年収判定に変わりました。企業は対象者の洗い出しと保険料試算、給与計算システムの設定確認を進めるとともに、キャリアアップ助成金「短時間労働者労働時間延長支援コース」や保険料調整制度の活用も検討し、従業員への丁寧な説明を進めていきましょう。
▼▼▼日々配信中!無料メルマガ登録はこちら▼▼▼
メルマガ会員登録する